Column
財務のコラム
コラム
食品工場の新事業は儲かる?冷凍惣菜の採算と設備投資の判断方法
冷凍惣菜などの食品工場の新事業が儲かるかどうかは、売価よりも、販路ごとの数量と、凍結・保管・配送・包材まで含めた1単位あたりの費用で決まります。
販売が計画の70%にとどまったときの利益と資金繰りを、設備の規模を決める前に分けて試算しておくと、投資の判断と補助金の事業計画が同じ数字でつながります。
この記事でわかること
- 設備投資の前に確かめたい5つの数字
- 数字1 販路と数量は「顧客層」で組み立てる
- 数字2・3 変動費と1単位の限界利益、ECと業務用卸の違い
- 数字4・5 固定費と、販売が計画の70%だった場合の試算
- 利益と資金繰りは別に確かめる
- 計画数量を生産能力と事業化の準備に換算する
この記事では、日配の弁当・惣菜を作ってきた会社が冷凍惣菜に進出する場面を例に、確かめたい5つの数字と、新事業進出・ものづくり商業サービス補助金の計画への使い方を、仮定の数字による試算で説明します。
設備投資の前に確かめたい5つの数字
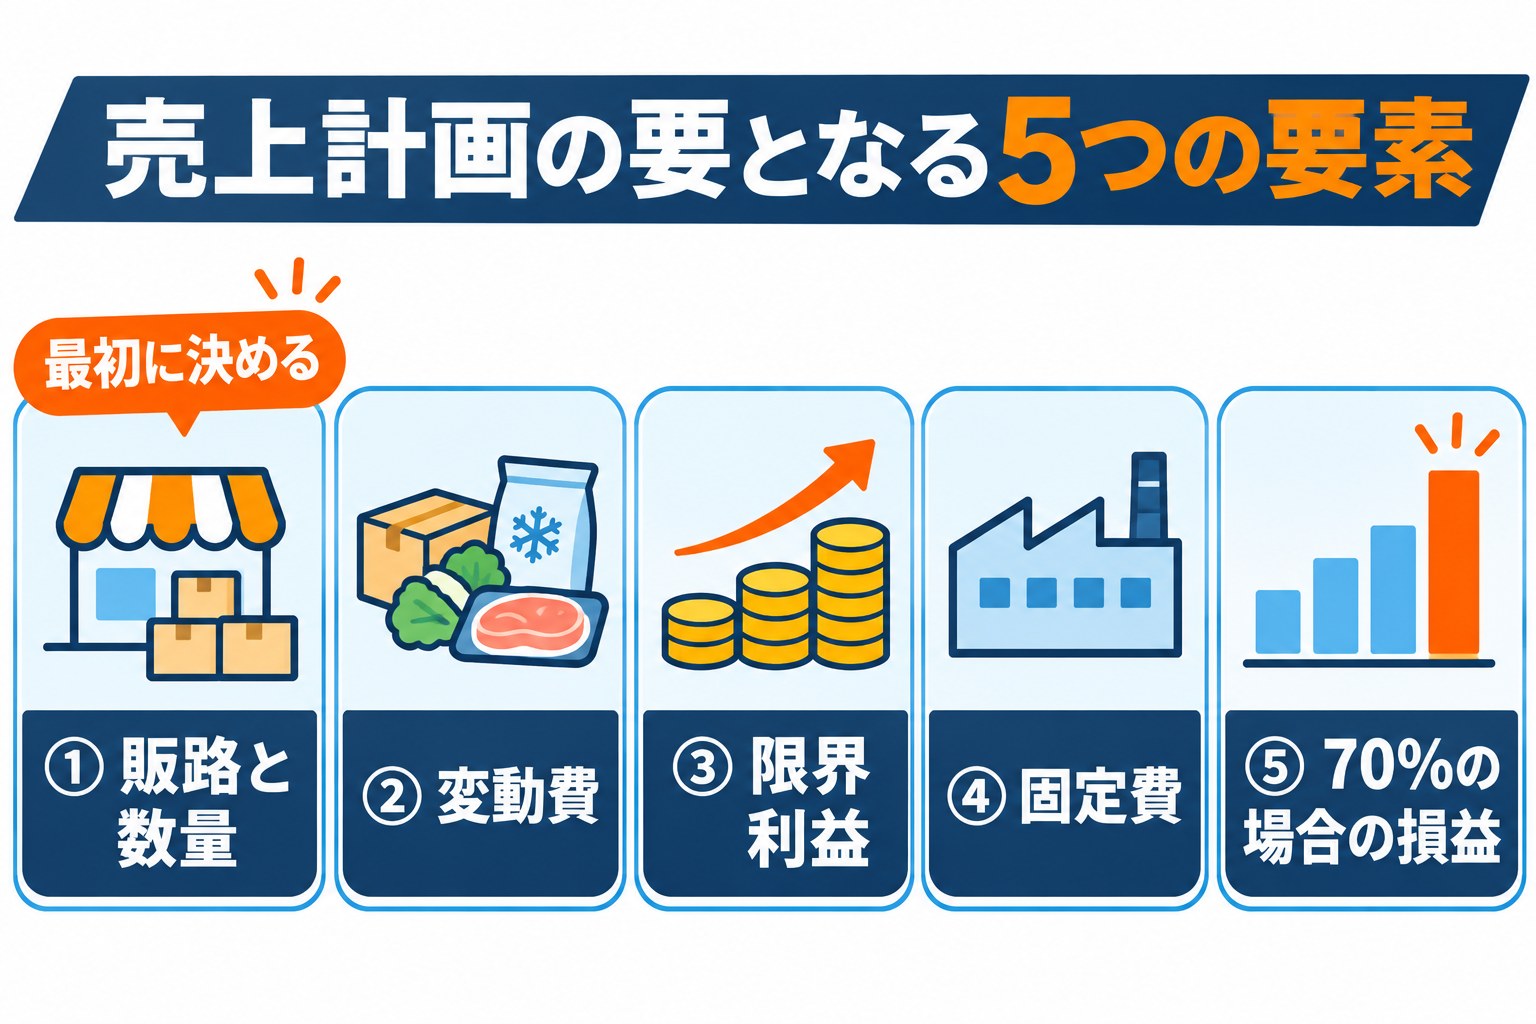
冷凍惣菜の事業は、次の5つの数字がそろうと損益の見通しが立ちます。
5つのうち最初に決めるのは、販路と数量です。
- 販路と数量
どの顧客層に、どの形で、年に何個売るか - 1単位あたりの変動費
原材料、包材、凍結・保管、配送、販売の手数料 - 1単位あたりの限界利益
売価から変動費を引いて1単位に残る額 - 固定費
新しいラインの人件費、設備の減価償却費、集客費など - 販売が計画を下回ったときの損益
計画の70%でどこまで落ちるか
日配の惣菜は作った当日に売り切るため、在庫の保管や遠方への配送の費用はあまりかかりません。
冷凍惣菜は作りだめした在庫を冷凍のまま持ち、冷凍のまま届けるため、包材・保管・配送の費用が1単位ごとに積み上がります。
設備の規模は「作れる量」ではなく「売れる量」から決めます。
販路ごとの数量が先にあれば、凍結機や保管庫の大きさも、補助金の申請額も同じ根拠で説明できます。
数字1 販路と数量は「顧客層」で組み立てる
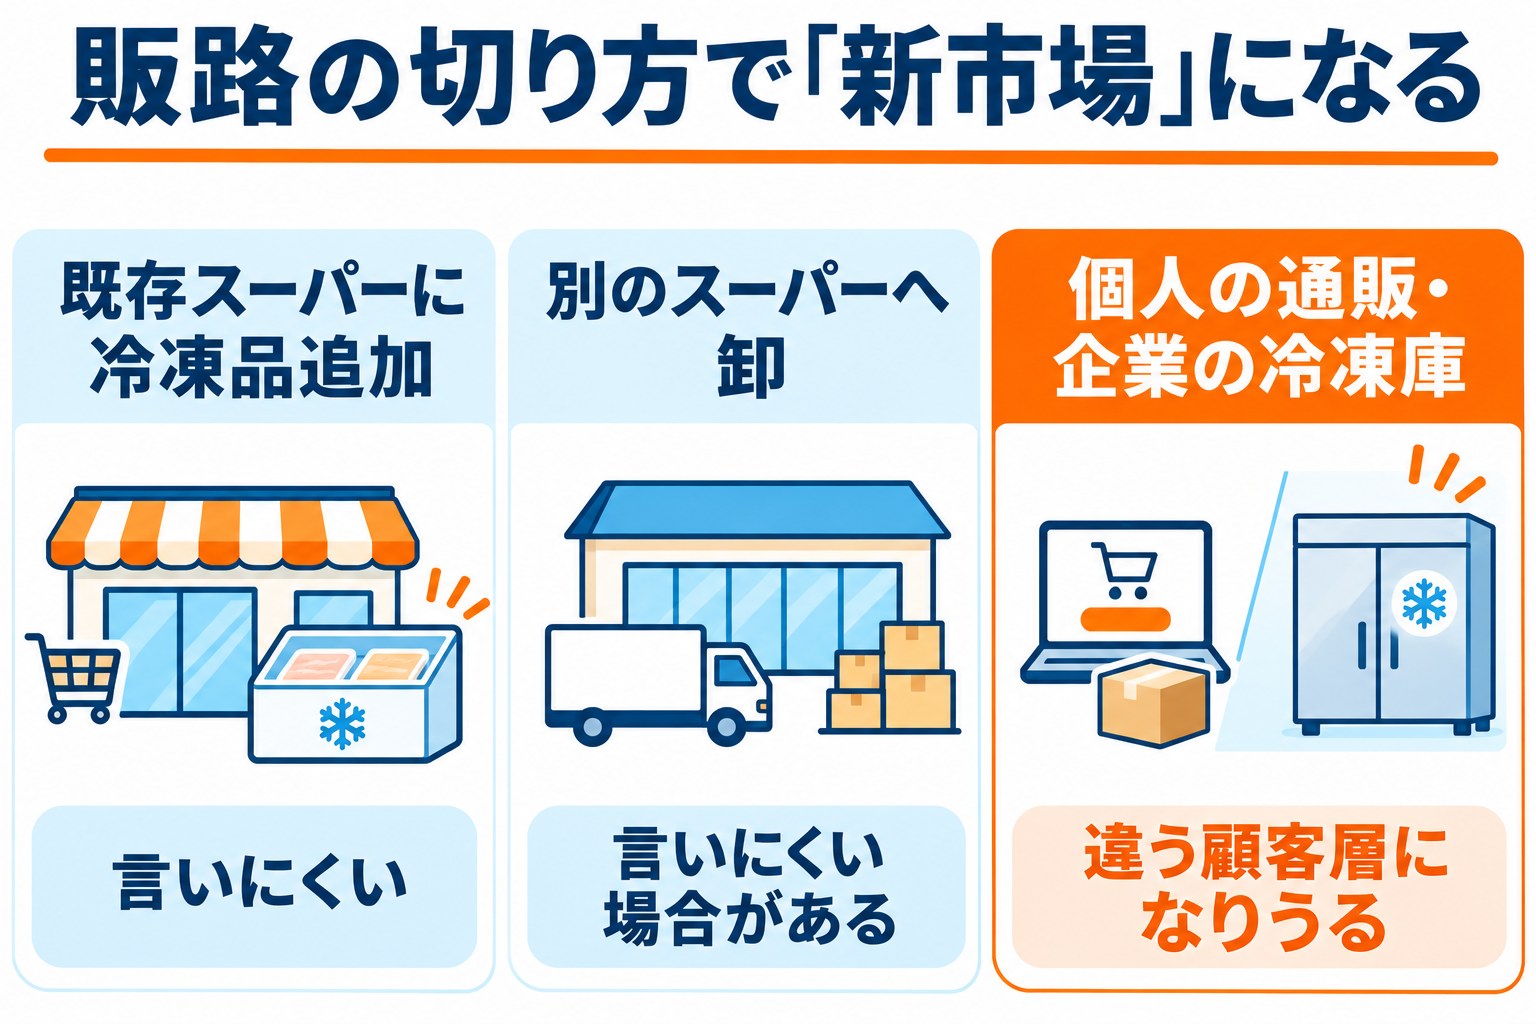
販路は、取引先が新しいかどうかではなく、既存事業で対象としていなかったニーズ・属性の顧客層かで組み立てます。
新事業進出枠の公募要領は、新たな市場を「既存事業において対象となっていなかったニーズ・属性(法人/個人、業種、行動特性等)を持つ顧客層を対象とする市場」と定めています。
| 販路の例 | 新しい市場といえるか |
|---|---|
| いまのスーパーの惣菜売場に冷凍品を追加 | 言いにくい(既存の製品等と市場が同じ、単なるメニューの追加と見られる場合) |
| 取引のない別のスーパーへの卸 | 同じ小売向けの惣菜なら、言いにくい場合がある(単に商圏が異なる場合など) |
| ドラッグストアなど別の業態の冷凍売場 | 買う人のニーズ・属性が既存と違うことを説明できるかで分かれる |
| 個人向けの通販の定期購入、企業の休憩室の冷凍庫 | ニーズ・属性(個人/法人、行動特性)が違う顧客層になりうる |
冷凍にすること自体も、新しい市場を示す理由にはなりません。
公募要領では「単に既存の製品等の製造方法を変更する場合」も新事業進出枠に該当しない例です。
販路ごとに「どの顧客層に、年に何個」を置き、その根拠になる面談記録や試食の反応を集めます。
- ✓販路ごとに、年間の数量と1単位の売価を置いている
- ✓その販路の顧客層のニーズ・属性が、既存事業と違うことを説明できる
- ✓数量の根拠として、面談記録・試食の評価・見積依頼などがある
- ✓立ち上げの1年目と、軌道に乗る3年目で数量を分けて置いている
数字2・3 変動費と1単位の限界利益、ECと業務用卸の違い
1単位あたりの限界利益とは、売価から、売れた数に比例して増える費用(変動費)を引いた額です。
冷凍惣菜では原材料だけでなく包材・保管・配送まで引いた額で見ます。
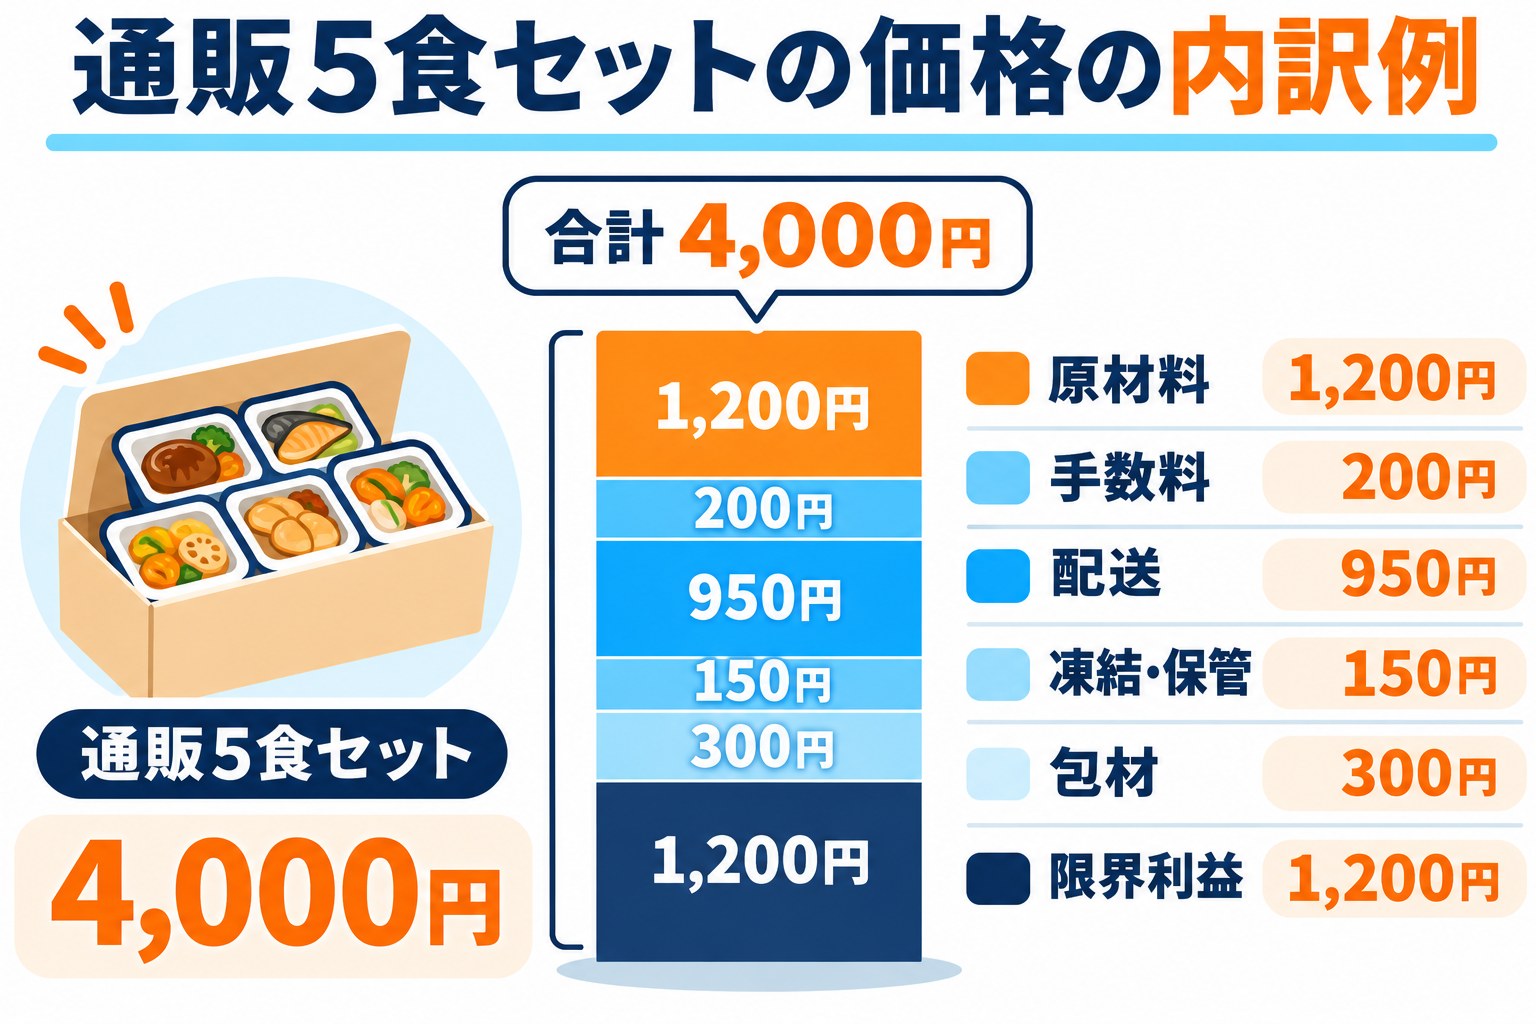
下の表は、通販の5食セットと卸向けの1パックについて置いた仮定の数字です。
| 項目(税抜) | 通販の定期購入(5食セット) | 卸(1パック) |
|---|---|---|
| 売価 | 4,000円 | 300円 |
| 原材料(製造ロス・廃棄の分を含めて見込む) | 1,200円 | 140円 |
| 包材(トレー・外箱など) | 300円 | 30円 |
| 凍結・保管(電気代など) | 150円 | 15円 |
| 配送 | 950円(冷凍便で1件ずつ届ける) | 10円(取引先の物流拠点へまとめて届ける) |
| 決済・サイトの手数料 | 200円 | ― |
| 変動費の合計 | 2,800円 | 195円 |
| 1単位の限界利益 | 1,200円(売価の30%) | 105円(売価の35%) |
調理・包装の人件費は、数量で増減しない前提で変動費に入れず、固定費の人件費1,200万円にまとめています。
通販の新規のお客様を集める費用も、1単位ごとではなく固定費の集客費400万円として置きました。
数字はすべて説明のための仮定で、実際の原価や相場を示すものではありません。
この試算の通販は、売価が高い一方で配送費が1セットで売価の約24%を占めます。
卸は売価が低い代わりに、取引先に採用されるまでの商談と、取引先ごとの条件に合わせる手間がかかります。
| 比べる点 | 通販(EC)の定期購入 | 業務用・小売への卸 |
|---|---|---|
| 配送 | 1件ずつ冷凍便で届ける | 取引先の物流拠点へまとめて届ける |
| 集客 | 広告・サイト運営の費用が毎年かかる | 商談・試食会・展示会 |
| 数量の読み方 | 定期購入者の数×続く月数 | 採用される店舗数×1店舗の販売数 |
| 入金 | 決済の後(手数料を引いて入金) | 取引先の支払条件による |
自社の販路と費用で試算すると、補助金の計画にどう使えるか。
数字の組み立てから無料でご相談いただけます。
数字4・5 固定費と、販売が計画の70%だった場合の試算
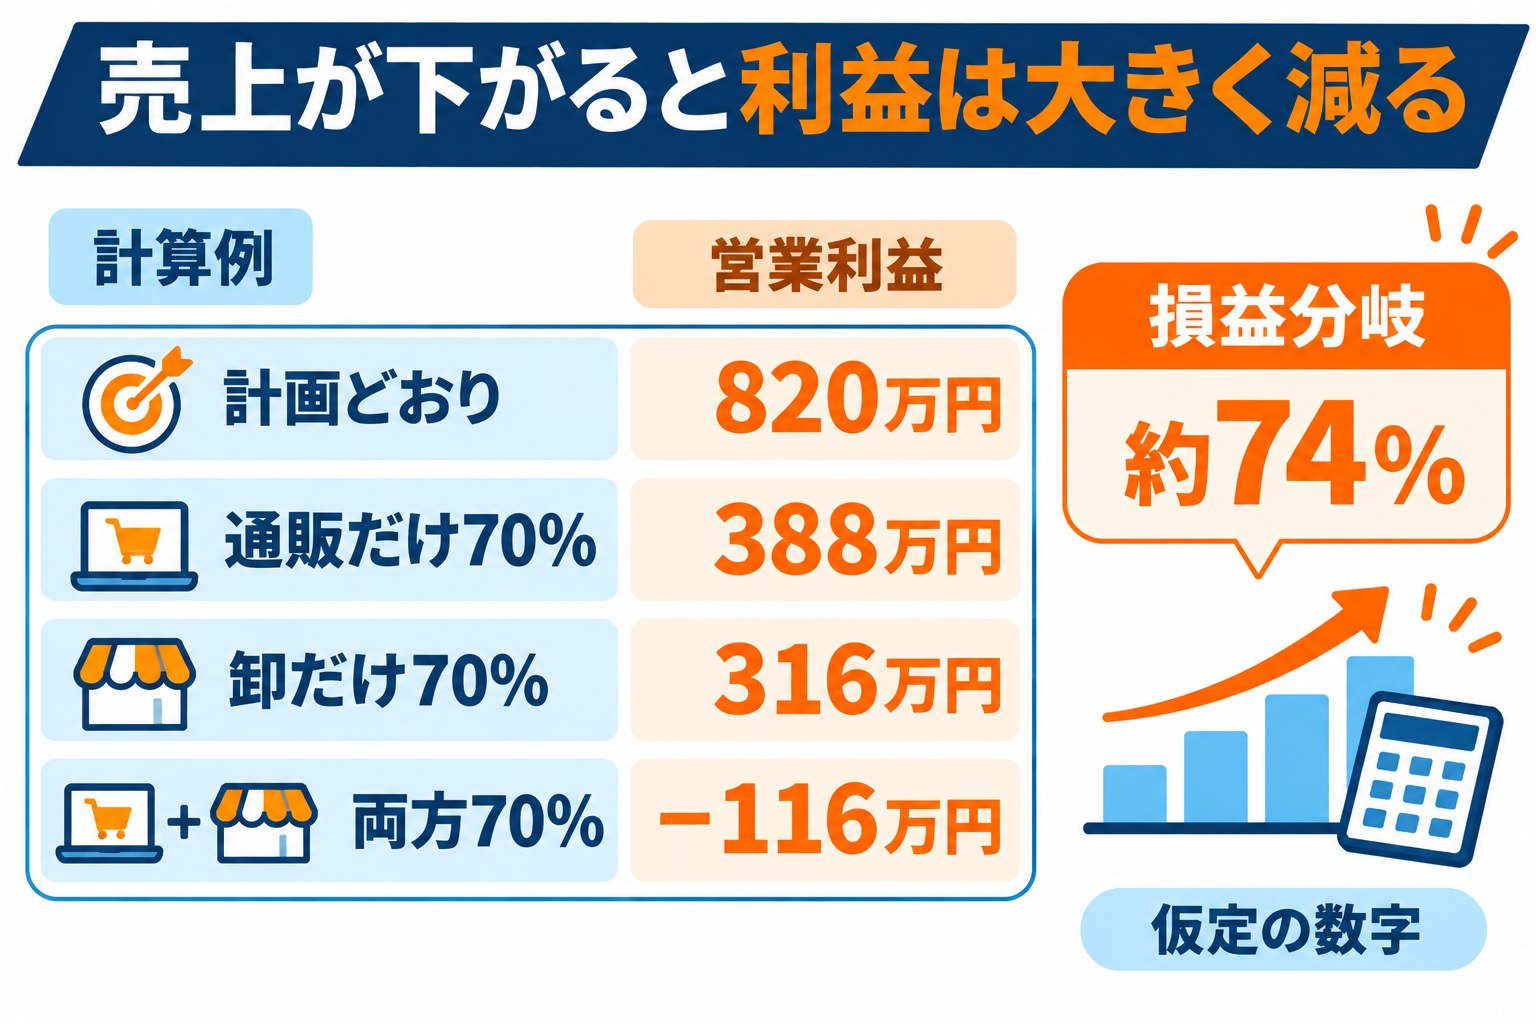
販売が計画の70%にとどまると、この試算では820万円の黒字が116万円の赤字に変わります。
固定費は、売上が減っても減らないためです。
固定費は、人件費1,200万円、設備の減価償却費500万円(設備投資4,000万円を8年で均等に割った額)、通販の集客費400万円、保管庫まわりの運営費などその他200万円の、年2,300万円と置きます。
補助金の会計上の扱いと税金は、この試算には入れていません。
| ケース(3年目・税抜) | 通販の限界利益 | 卸の限界利益 | 営業利益 |
|---|---|---|---|
| 計画どおり(通販12,000セット・卸16万パック/売上9,600万円) | 1,440万円 | 1,680万円 | 820万円 |
| 通販だけ計画の70% | 1,008万円 | 1,680万円 | 388万円 |
| 卸だけ計画の70% | 1,440万円 | 1,176万円 | 316万円 |
| 両方とも計画の70%(売上6,720万円) | 1,008万円 | 1,176万円 | −116万円 |
販路の構成と費用の条件を固定した場合、損益がゼロになるのは計画の約74%です(固定費2,300万円÷計画どおりの限界利益3,120万円)。
計画どおりなら黒字でも、4分の1を少し超える未達で赤字に入る計画だとわかります。
利益を改善する手の一例として、通販の送料の一部をお客様にご負担いただき、1セットの売価を4,300円にすると、1セットの限界利益は1,500円になります。
値上げ後も数量が減らないと仮定すると、両方とも70%の場合でも限界利益の合計は2,436万円(通販1,260万円+卸1,176万円)となり、営業利益は136万円の黒字です。
実際には値上げで数量が変わりうるため、販路ごとに確かめます。
試算の数字は説明のための仮定で、実際の原価・相場や採択の事例ではありません。
自社の見積と取引条件に置き換えて、利益だけでなく次の資金繰りも確かめてから、設備の規模を決めると安心です。
利益と資金繰りは別に確かめる
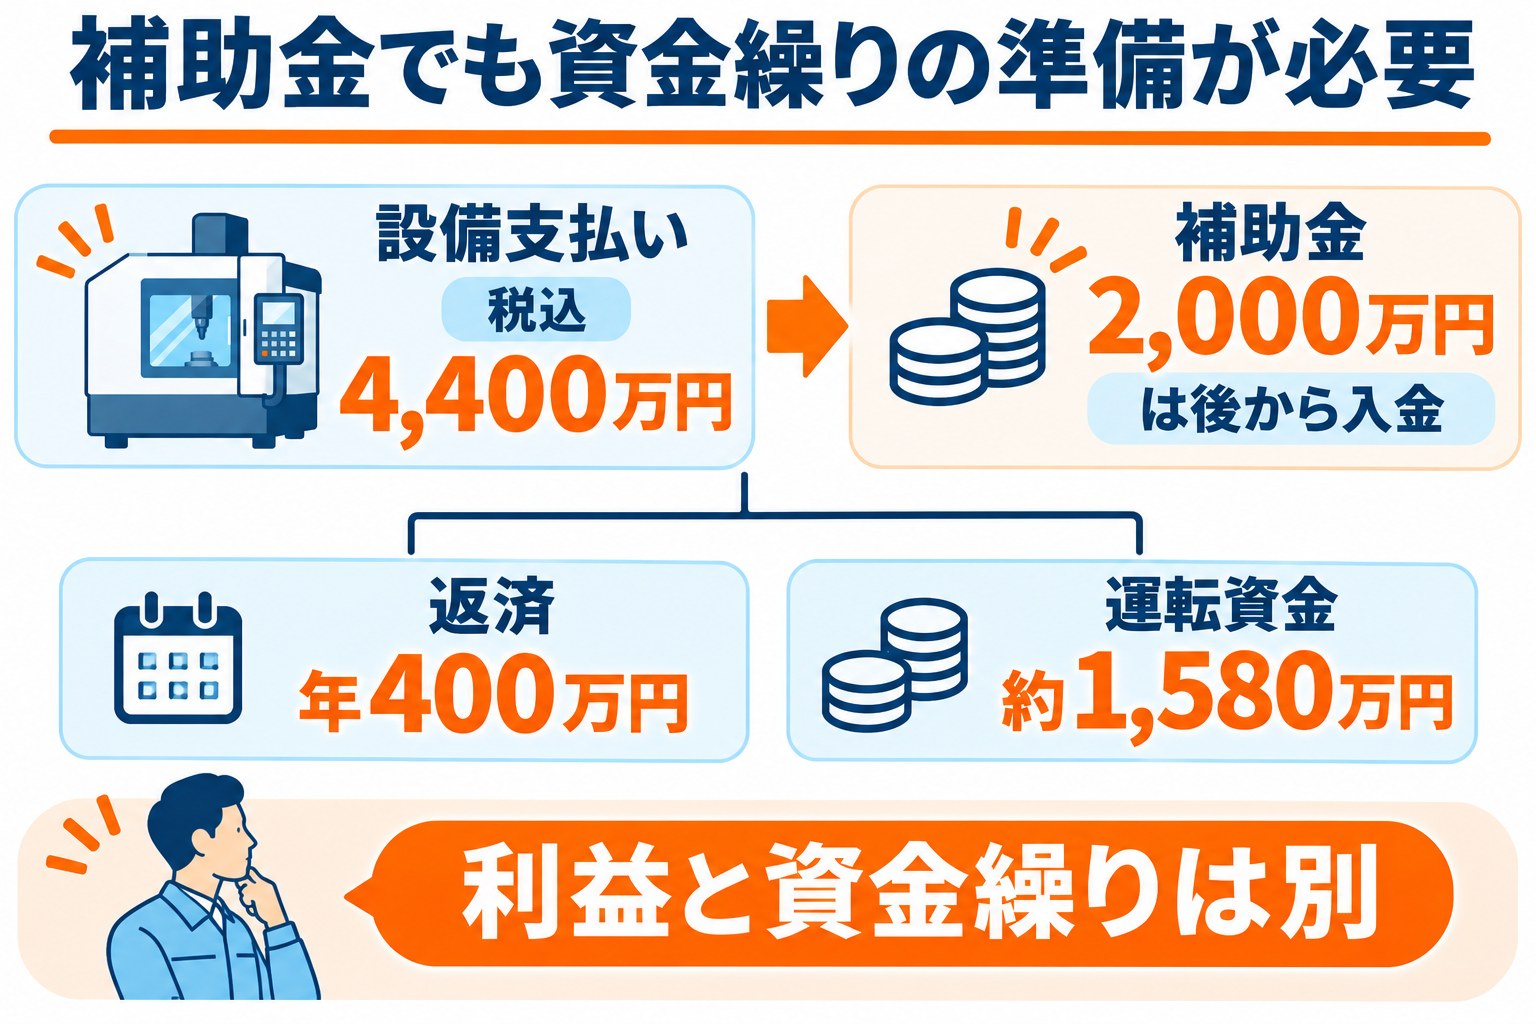
営業利益が黒字でも、手元の資金が足りるかは別に計算します。
設備の支払い、借入の返済、在庫と売掛金は、損益の表には出てこないお金の動きだからです。
- 設備の支払いと補助金の立替
設備4,000万円(税抜)の支払いは税込で4,400万円です。
補助金は補助率1/2で2,000万円ですが、実績報告と確定検査の後に支払われるため、入金までは全額を立て替えます。 - 借入の返済
補助金で戻らない実質の負担2,000万円(税抜)を借入でまかない、5年で返すと、元金の返済は年400万円です。 - 運転資金
冷凍在庫を原材料・包材の費用の1か月分(約380万円)、卸の売掛金を2か月分(800万円)、通販の入金待ちを1か月分(400万円)と置くと、計画どおりの規模で約1,580万円が売上の入金前に出ていきます。 - 投資回収の年数
営業利益に減価償却費を足した額を、年に生まれる現金の目安とします。
計画どおりなら年1,320万円で、実質の負担2,000万円の回収は約1.5年、両方とも70%なら年384万円で約5.2年です。
両方とも70%の場合、営業利益は赤字でも現金は年384万円生まれますが、元金の返済400万円には届きません。
利益が出るかと、返済と運転資金を払い続けられるかを分けて見ると、借入の期間や設備の規模を決めやすくなります。
補助金の入金までの流れと資金の準備は補助金を使う設備投資の資金繰りで詳しく説明しています。
計画数量を生産能力と事業化の準備に換算する
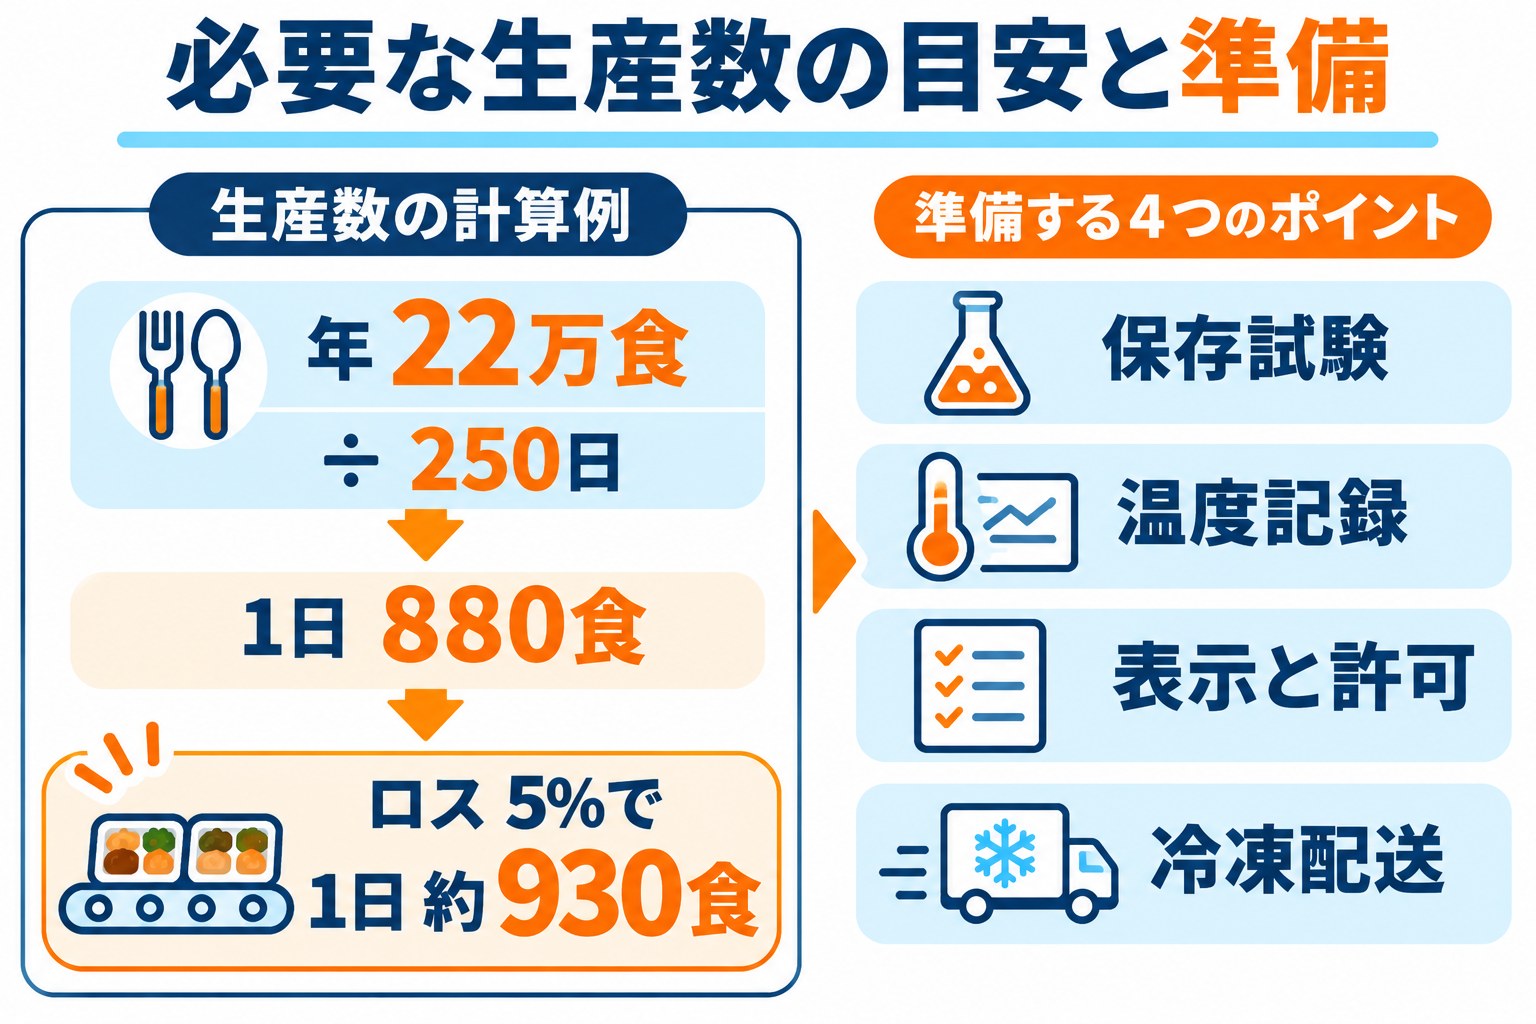
販路ごとの数量が決まったら、1日あたりに作る量へ換算して設備の能力を決めます。
この試算の3年目は、通販60,000食(12,000セット×5食)と卸16万パックで、年22万食です。
年250日稼働と置くと1日880食で、製造ロスを5%見込むと1日約930食を作れる能力が要ります(880食÷0.95)。
凍結機・包装ライン・保管庫は、この量に段取り替えや繁忙期の余裕を足して仕様を決めます。
冷凍惣菜を売り出すまでには、次の準備も工程に入れます。
- 保存試験と賞味期限
凍結の条件を変えて試作し、保存期間ごとの味・食感・微生物の状態を確かめて賞味期限を決めます。 - 温度の管理と記録
製造から保管・出荷までの温度を管理し、記録する仕組みを作ります。 - 表示と許可
原材料やアレルゲンの表示を整え、必要な営業許可は保健所に確認します。 - 冷凍の配送
通販は冷凍便、卸は取引先の物流に合わせた届け方を決めます。
同じ食品工場の新事業でも、レトルト食品は常温で届けられる代わりに殺菌の条件と保存試験が、介護食はかたさの測定と施設での試験導入が、試算の重点になります。
それぞれの設備と計画の例はレトルト食品事業に進出するときの補助金と介護食事業に進出するときの補助金で紹介しています。
試算を補助金の事業計画につなげる
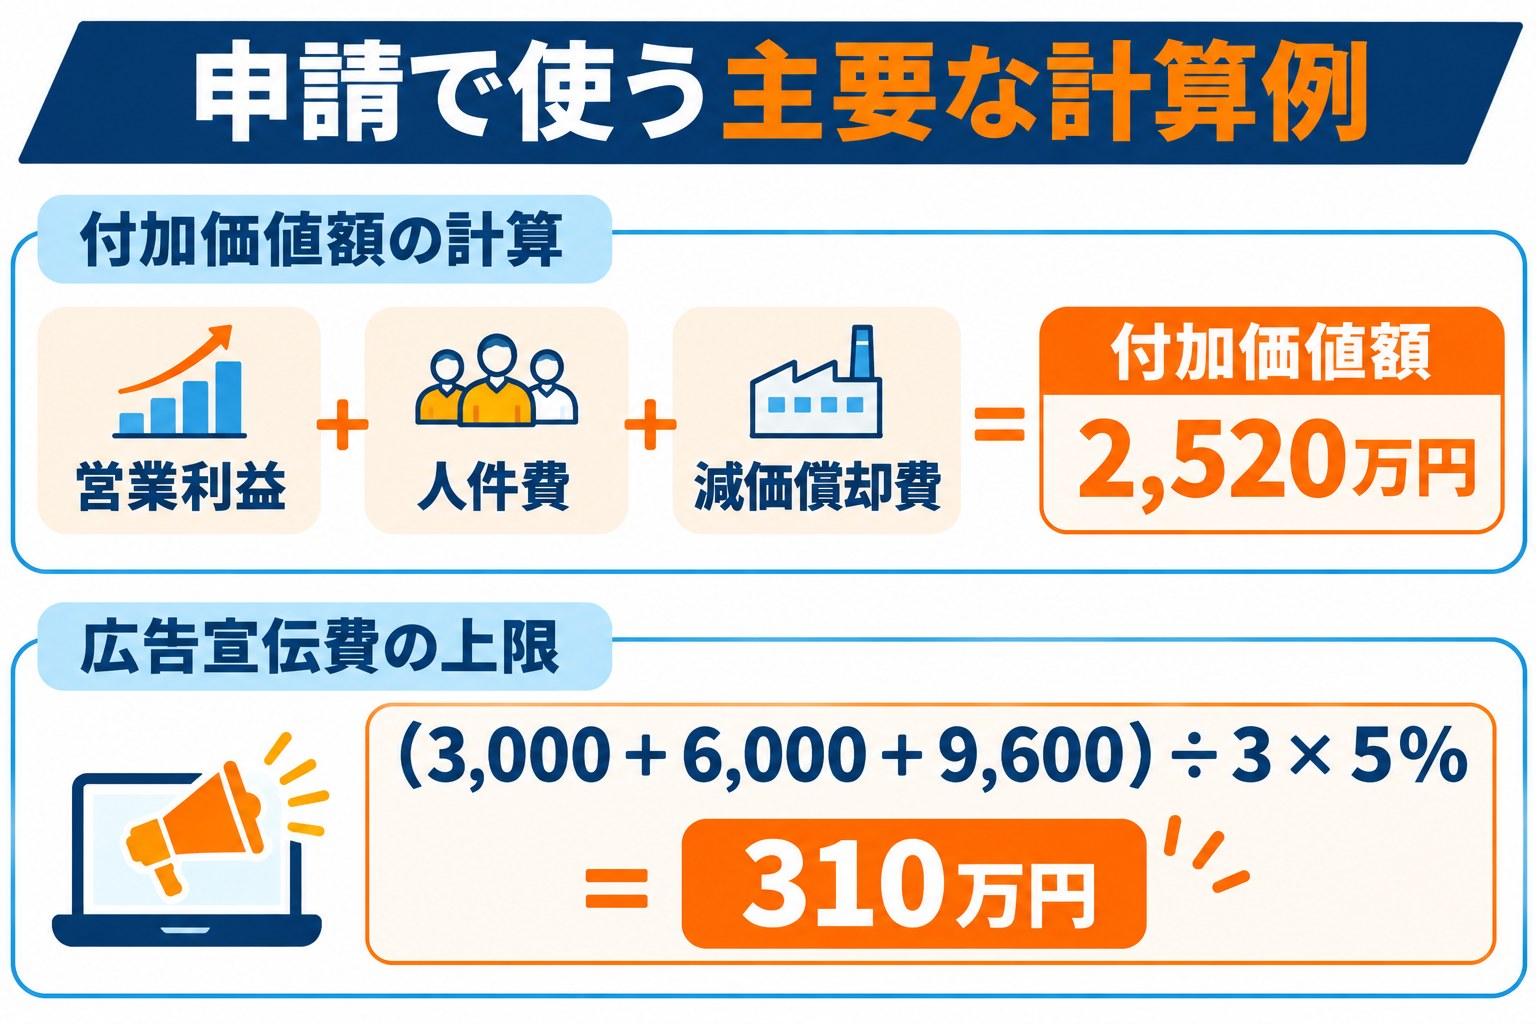
ここまでの試算は、補助金の事業計画の売上と付加価値額の根拠になります。
本補助金では、3〜5年の事業計画で付加価値額を年平均4.0%以上増やすことなどが要件です。
付加価値額は、営業利益・人件費・減価償却費を足したものです。
この試算の新事業だけで見ると、計画どおりなら2,520万円(820万円+1,200万円+500万円)、両方とも70%なら1,584万円(−116万円+1,200万円+500万円)です。
目標は会社全体の付加価値額で立てるため、既存事業の数字と合わせて、70%の場合でも年4.0%以上の伸びを示せるかを確かめます。
- 補助下限
新事業進出枠の補助下限は750万円です。
補助率1/2なら、補助対象経費が1,500万円以上の計画で使えます。 - 建物費
新事業進出枠では、冷凍保管庫や出荷作業場を設ける建物の建設・改修も対象になります。
建物の購入や賃貸は対象外です。 - 広告宣伝・販売促進費
上限は「事業計画期間内の補助事業における売上見込み額合計÷事業計画年数×5%」です。
3年間の見込みが3,000万円・6,000万円・9,600万円なら、上限は310万円です。
上限は計上できる額の天井で、実際に対象になるかは支出の内容と見積などの手続きで決まります。 - 賃上げ
1人あたり給与支給総額を年平均3.5%以上増やす計画にします。
人件費は毎年上がる前提で試算し直します。
過去に、ほかの補助金で食品工場の新設をご相談いただいた際も、建屋と設備のどこまでを補助対象に載せるかで、補助額と工事の段取りが大きく変わりました。
新事業進出枠で建物費を載せる場合は、交付決定の後に契約し、交付決定から14か月以内の実施期間に工事と設備の導入を収める段取りを組みます。
食品工場の新事業と補助金でよくある質問
Q. この記事の試算を事業計画書にそのまま使えますか。
使えません。
この記事の数字は説明のための仮定なので、自社の見積・取引条件・面談記録に基づく数字に置き換えます。
販路ごとの数量と単価には、面談記録や試食の評価などの根拠をそろえておきます。
Q. いまのスーパーに冷凍惣菜を卸す計画は対象になりますか。
公募要領では、既存の製品等と対象とする市場が同じ場合などは新事業進出枠に該当しない例とされています。
既存事業で対象としていなかったニーズ・属性の顧客層に向けた販路を中心に計画します。
Q. 冷凍保管庫の改修も補助対象になりますか。
新事業進出枠とグローバル枠では、専ら補助事業のために使う建物の建設・改修費(建物費)が対象です。
冷凍惣菜の保管と出荷に専ら使う範囲を図面で示します。
革新的新製品・サービス枠では建物費は対象外です。
Q. 販売が計画の70%だったら、補助金を返すことになりますか。
売上が計画に届かないこと自体は、公募要領で返還の理由とはされていません。
ただし返還や取消は、賃上げ・事業場内最低賃金の目標の未達だけでなく、補助事業で取得した設備を既存事業など補助事業以外に使った場合(残存簿価相当額などの納付)や、虚偽の申請などの不正が判明した場合にも求められます。
また、計上した経費が補助対象外と判断されれば補助金は減額されます。
自社の数字での試算から相談できます
食品工場の新事業は、販路ごとの数量と1単位の費用を置き、販売が70%の場合の利益と資金繰りを確かめてから設備を決めると、投資の判断と補助金の計画が同じ数字でそろいます。
事業計画書は申請者ご自身が作成するものです。
Taigen株式会社は、採択158件以上・支援した補助金の総額28億円以上の実績をもとに、どの枠で申請できるか、計画の数字の整理と助言を行い、交付申請・実績報告まで伴走します。
第2回の申請締切は2026年12月25日(金)15:00、採択発表は2027年3月頃の予定です。
対象になるか、補助額はいくらになるか。
まずは無料でお確かめください。