Column
財務のコラム
コラム
補助金を使う設備投資の資金繰り|立替額の計算とつなぎ融資の進め方
新事業進出・ものづくり商業サービス補助金は後払いです。
設備や建物の代金はいったん全額を自社で支払い、実績報告と確定検査を経て補助金が支払われます。
資金繰りは採択の後ではなく、申請の前から金融機関と話し始めることが要になります。
この記事でわかること
- 補助金は後払い。
設備代はいったん全額を自社で支払います - 申請から入金までの流れと、お金が出る時期・入る時期
- 立て替える額の計算例(新事業進出枠・従業員30名の場合)
- 支払いの例と、つなぎの資金の考え方
- 金融機関の確認書と融資の承認は別のものです
- 入金を遅らせない、支払いと実績報告の実務
この記事では、第2回の公募要領をもとに、申請から入金までのお金の動き、立て替える額と補助額が減った場合の計算例、支払いの例、金融機関との進め方、入金を遅らせない実務、入金後の返還の考え方までを説明します。
補助金は後払い。設備代はいったん全額を自社で支払います
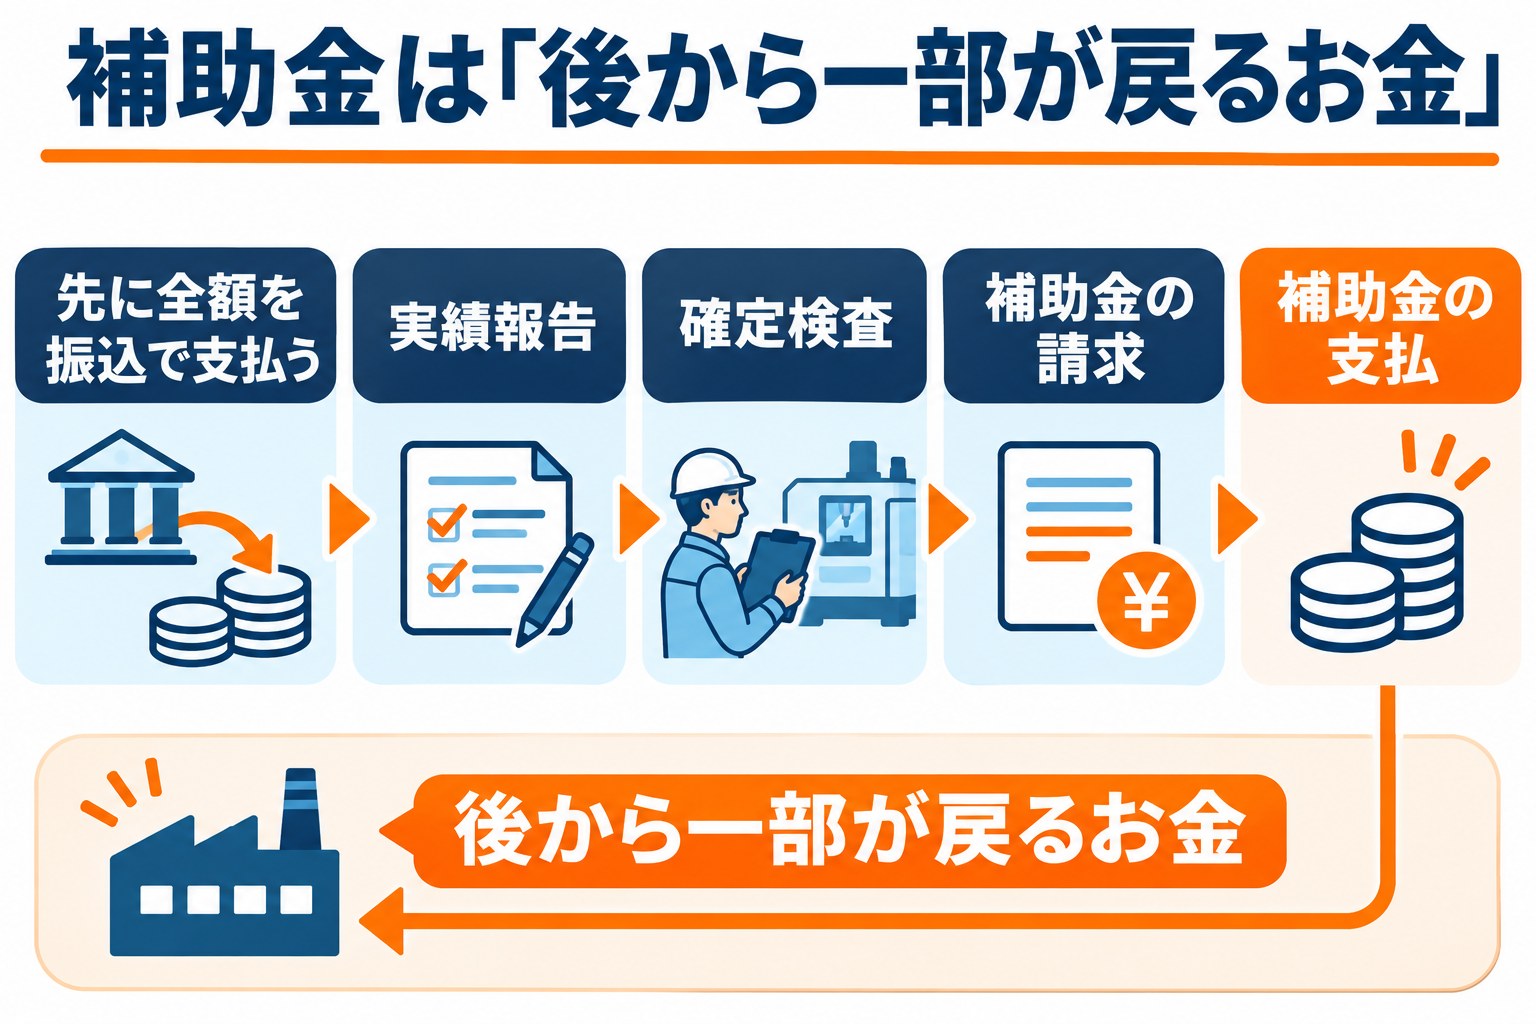
この補助金は、事業が終わってから支払われます。
公募要領の流れでは、実績報告→確定検査(交付額の確定)→補助金の請求→補助金の支払の順です。
そのため、設備の代金は補助金の分も含めて、先に全額を支払います。
補助金は「後から一部が戻ってくるお金」と考えて資金を組みます。
支払いの方法にも決まりがあります。
補助対象経費の支払いは銀行振込の実績で確認され、現金払い、相殺、手形、小切手、ファクタリングなどによる支払いは対象外です。
手形で支払いを先に延ばす方法は使えません。
振込で払いきる資金を、借入か自己資金で用意しておきます。
申請から入金までの流れと、お金が出る時期・入る時期
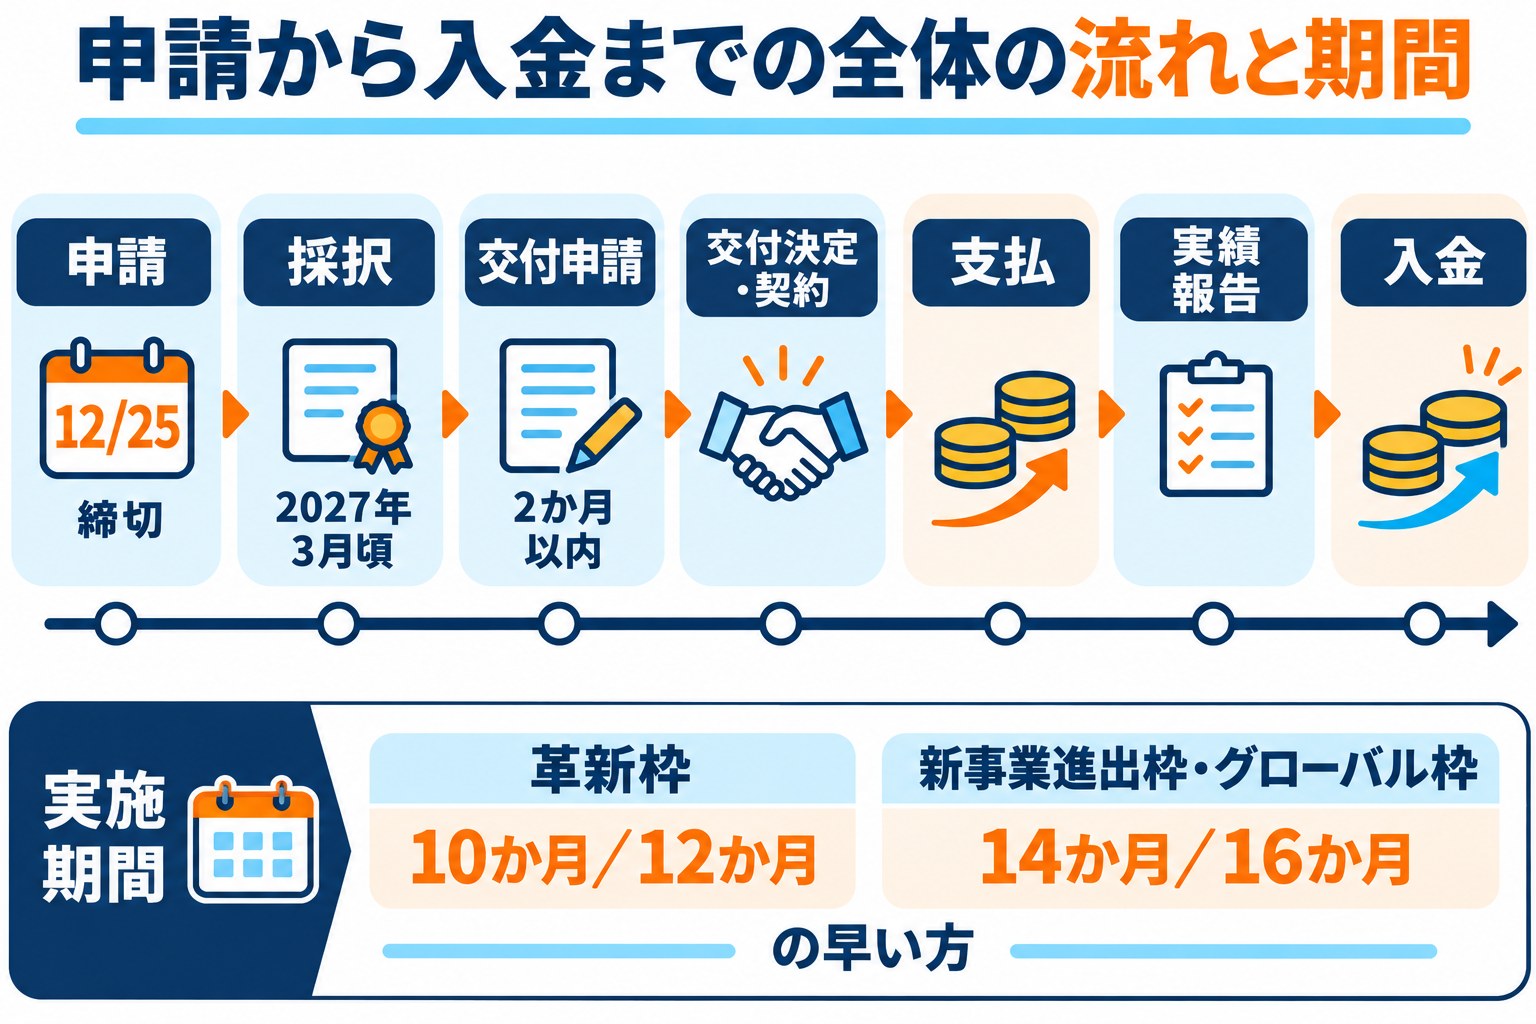
お金が大きく出ていくのは設備の契約から支払までの段階で、入ってくるのは確定検査と補助金の請求を終えたあとです。
第2回の日程にあてはめると、次のようになります。
| 段階 | 時期(第2回の場合) | お金の動き |
|---|---|---|
| 申請 | 受付 2026年11月30日(月)15:00から、締切 2026年12月25日(金)15:00 | 設備のお金は動かない |
| 採択発表 | 2027年3月頃の予定 | 動かない |
| 交付申請 | 採択発表日から遅くとも2か月後の日まで | 動かない(経費の精査を受ける) |
| 交付決定・契約 | 交付申請の審査のあと | 契約の支払条件に応じて支払いが始まる |
| 納品・検収・支払 | 補助事業実施期間内 | 設備代の全額を振込で支払い終える(出ていくお金の山) |
| 実績報告・確定検査 | 事業の完了後 | 動かない |
| 補助金の請求・支払 | 交付額の確定後 | 補助金が入る |
契約・発注は交付決定日以降に行うため、設備メーカーとの契約日は交付決定日を基準に組み立てます。
交付申請が期限までに出されないと採択取消になる点も、日程に入れておきます。
実績報告から入金までの日数は、報告の内容や確認の状況で変わります。
具体的な時期は事務局の案内で確認が必要なため、借入の期間は入金の見込みより余裕をもたせて組みます。
支払いを終えるまでの期限(補助事業実施期間)
契約・納入・検収・支払のすべてを、枠ごとに決まった実施期間の中で終えます。
期限は、交付決定日から数える期限と採択発表日から数える期限の、いずれか早い方です。
| 枠 | 補助事業実施期間 | 採択発表が2027年3月頃の場合、最も遅い場合の目安 |
|---|---|---|
| 革新的新製品・サービス枠 | 交付決定日から10か月以内(ただし採択発表日から12か月以内) | 2028年3月頃 |
| 新事業進出枠・グローバル枠 | 交付決定日から14か月以内(ただし採択発表日から16か月以内) | 2028年7月頃 |
右の列は、採択発表日から数えた上限を計算した目安で、実際の期限は交付決定通知で確かめます。
実施期間の延長は、天災など事業者の責任によらない事情を除き、原則認められません。
期限ぎりぎりに支払いを合わせた資金繰りは、設備の納期が少し遅れるだけで、期間内に支払いを終えられなくなります。
納期と支払いに数か月の余裕を見込んでおくと安心です。
立て替える額の計算例(新事業進出枠・従業員30名の場合)
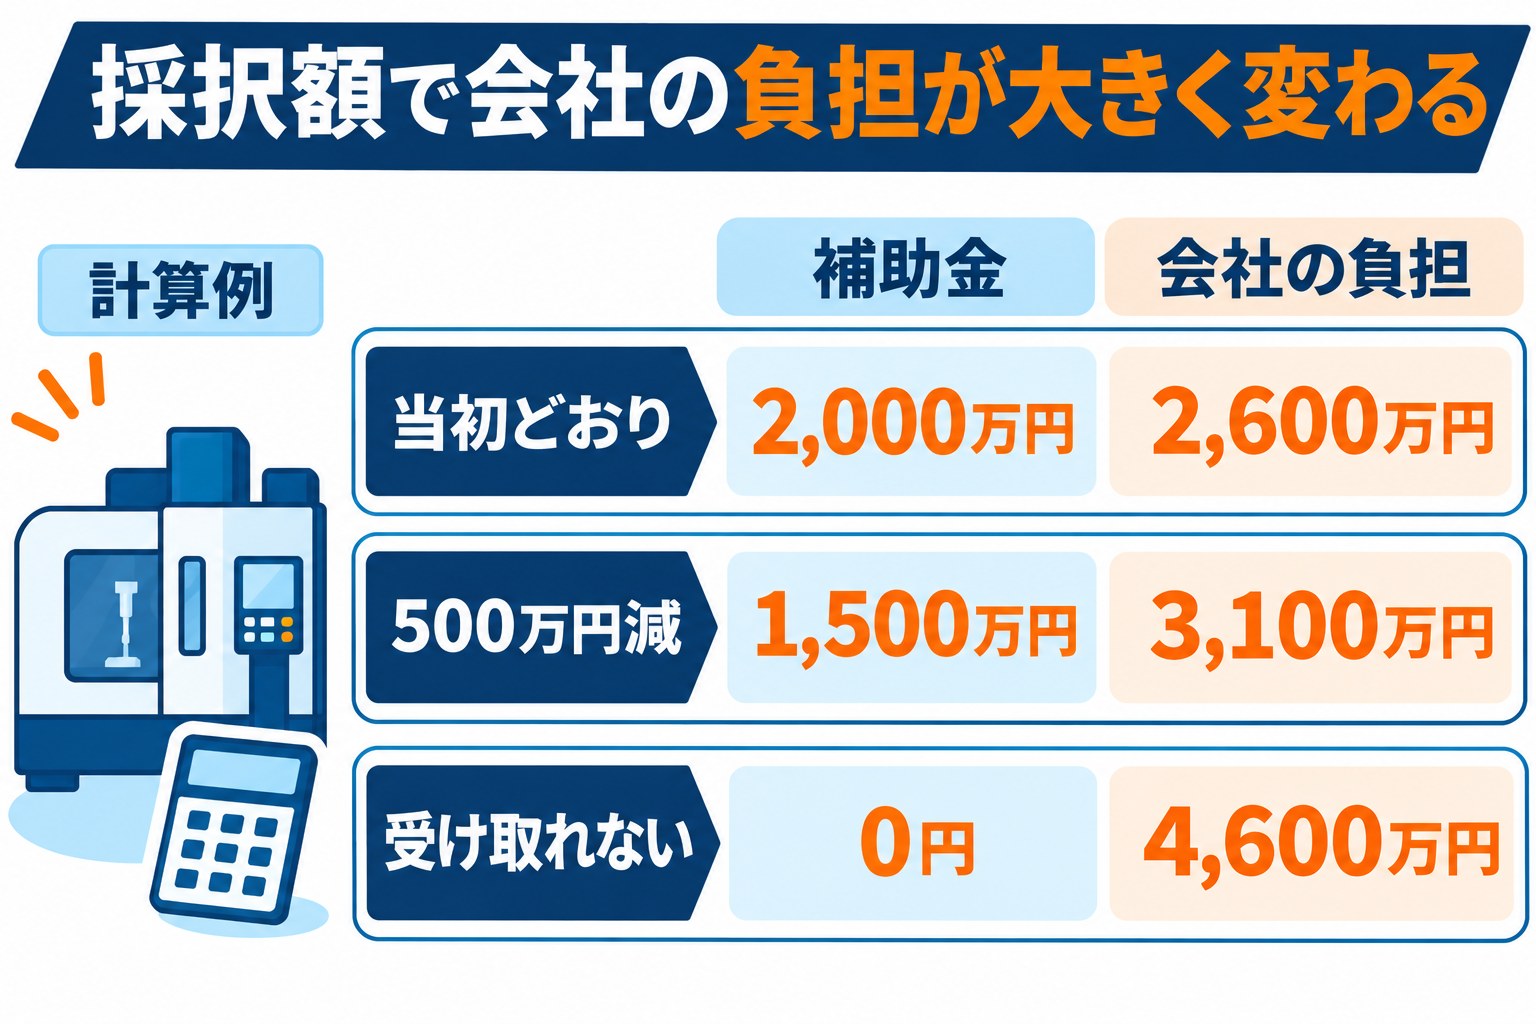
立て替えのピークは、補助金を差し引く前の税込の支払総額です。
数字はすべて説明のための例で、新事業進出枠に従業員30名の中小企業者が申請する場合を考えます(補助率1/2、21〜50人の補助上限は4,000万円)。
| 項目(例) | 金額 |
|---|---|
| 機械装置・システム構築費(税抜) | 3,000万円 |
| 建物費(改修・税抜) | 1,000万円 |
| 補助の対象になる経費の合計(税抜) | 4,000万円 |
| 補助金(4,000万円×1/2) | 2,000万円 |
| 消費税(10%) | 400万円 |
| 補助の対象にならない経費(事務用パソコンなど・税込の例) | 200万円 |
| 支払総額(立て替えのピーク) | 4,600万円 |
| 入金後の自社負担(4,600万円-2,000万円) | 2,600万円 |
この計算は、利息・手数料・保証料や追加の費用を含まない簡易な試算です。
消費税は補助の対象外で、課税事業者は仕入控除税額をあらかじめ補助対象経費から除いて交付申請します。
補助額が減った場合の自社負担
採択されても、交付申請のときに経費が精査され、交付決定額が減ったり、全額が対象外になったりすることがあると公募要領に書かれています。
交付決定額は、採択時点の補助金申請額を上回ることはできません。
| ケース(例) | 補助金 | 入金後の自社負担 |
|---|---|---|
| 当初の計画どおり | 2,000万円 | 2,600万円 |
| 補助額が500万円減った場合 | 1,500万円 | 3,100万円 |
| 補助金を受け取れなかった場合 | 0円 | 4,600万円 |
投資額は変えない単純な試算で、利息や追加の費用は含みません。
新事業進出枠では、減額で補助金が750万円の補助下限を下回ると採択取消になります。
立て替える額と入金までの期間は、投資の中身と枠で変わります。
資金計画の段階からお気軽にご相談ください。
支払いの例と、つなぎの資金の考え方
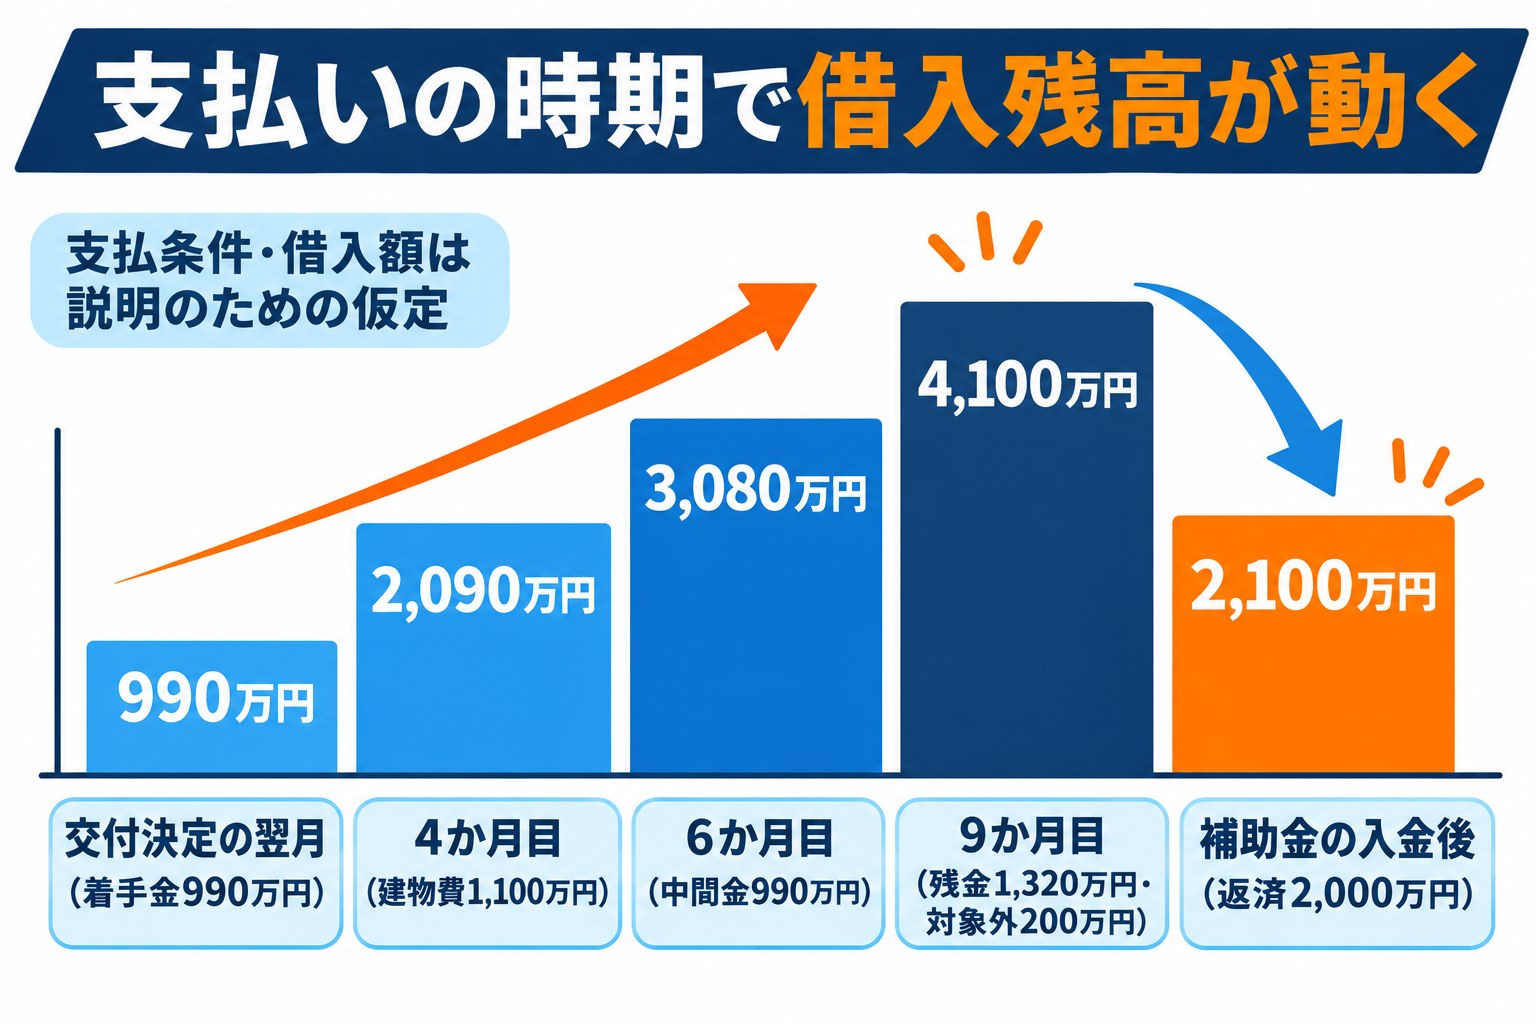
設備代は一度に払うとは限らず、契約時の着手金、中間金、納品時の残金のように分かれることがあります。
どの月にいくら出るかを並べると、借りる額と時期が決まります(支払条件・時期・借入額は説明のための仮定です)。
| 時期(例) | 出ていくお金 | 入ってくるお金 | つなぎ借入の残高 |
|---|---|---|---|
| 交付決定の翌月:設備の契約 | 着手金 990万円(機械装置の3割・税込) | 借入 990万円 | 990万円 |
| 4か月目:建物の改修が完了 | 建物費 1,100万円(税込) | 借入 1,100万円 | 2,090万円 |
| 6か月目:設備の中間金 | 中間金 990万円(3割) | 借入 990万円 | 3,080万円 |
| 9か月目:納品・検収 | 残金 1,320万円(4割)と対象外の経費 200万円 | 借入 1,020万円、自己資金 500万円 | 4,100万円 |
| 補助金の入金のあと | 借入の返済 2,000万円 | 補助金 2,000万円 | 2,100万円 |
分割で支払う場合は、すべての支払いを実施期間内に終える必要があります。
一部でも期間内に終わっていない支払いがあると、その契約に含まれる経費がすべて対象外になります。
利息も見込んでおきます。
仮に4,100万円を年2.0%で1年借りると、利息は約82万円です(仮定の例です)。
入金が遅れても資金が回るよう、借入の期間や手元の資金には余裕をもたせておきます。
金融機関の確認書と融資の承認は別のものです
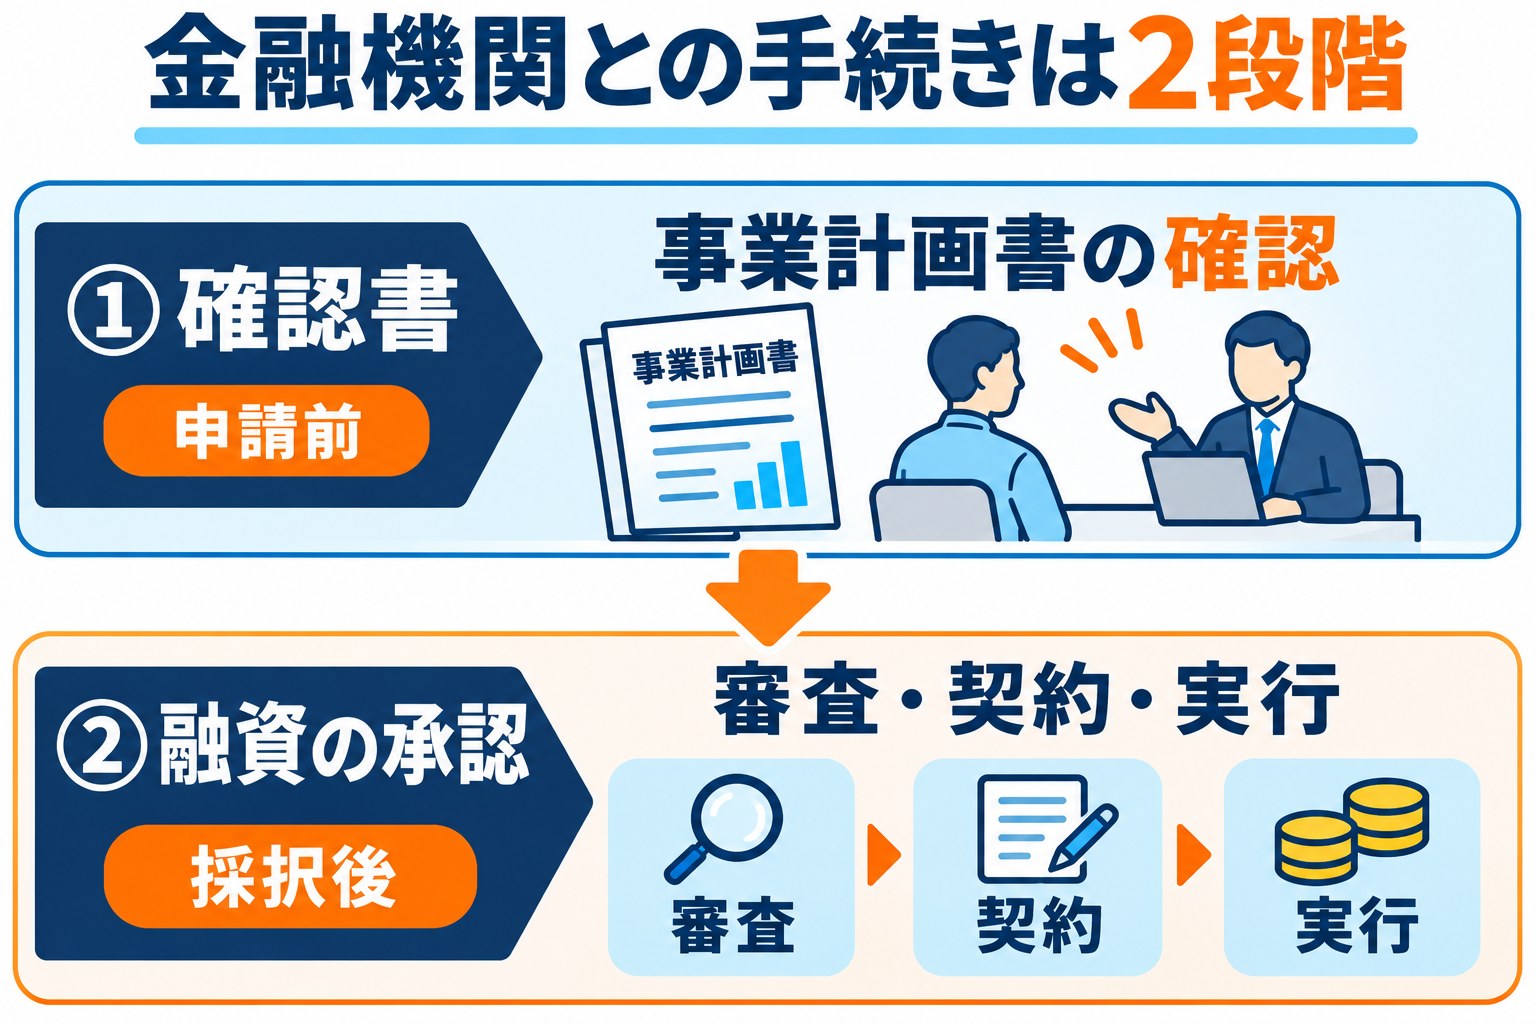
金融機関から資金提供を受けて事業を行う場合は、「金融機関による確認書」の提出が要件です。
ただし、確認書は事業計画書について金融機関の確認を受けていることを示すもので、確認書が出ても融資額が承認されるとは限りません。
審査でも「金融機関等からの十分な資金の調達が見込めるか」が見られます。
相談は、次の2段階に分けて進めます。
- 申請の前
事業計画書の確認を受け、投資額に対して資金を調達できる見込みがあるかを相談する - 採択の後
交付決定の時期と設備の支払条件に合わせて、融資の審査・契約・実行の時期を決める
金融機関から資金提供を受けず、自己資金だけで事業を行う場合は、確認書の提出は不要です。
金融機関は事業所の所在地域にある必要はなく、複数の金融機関から借りる場合は任意の1者の確認書で足ります。
金融機関には、見積額だけでなく、支払いの月と額、補助金の入金見込みを1枚に並べた資金繰り表を持っていくと、融資の時期と額の話が早く進みます。
入金を遅らせない、支払いと実績報告の実務
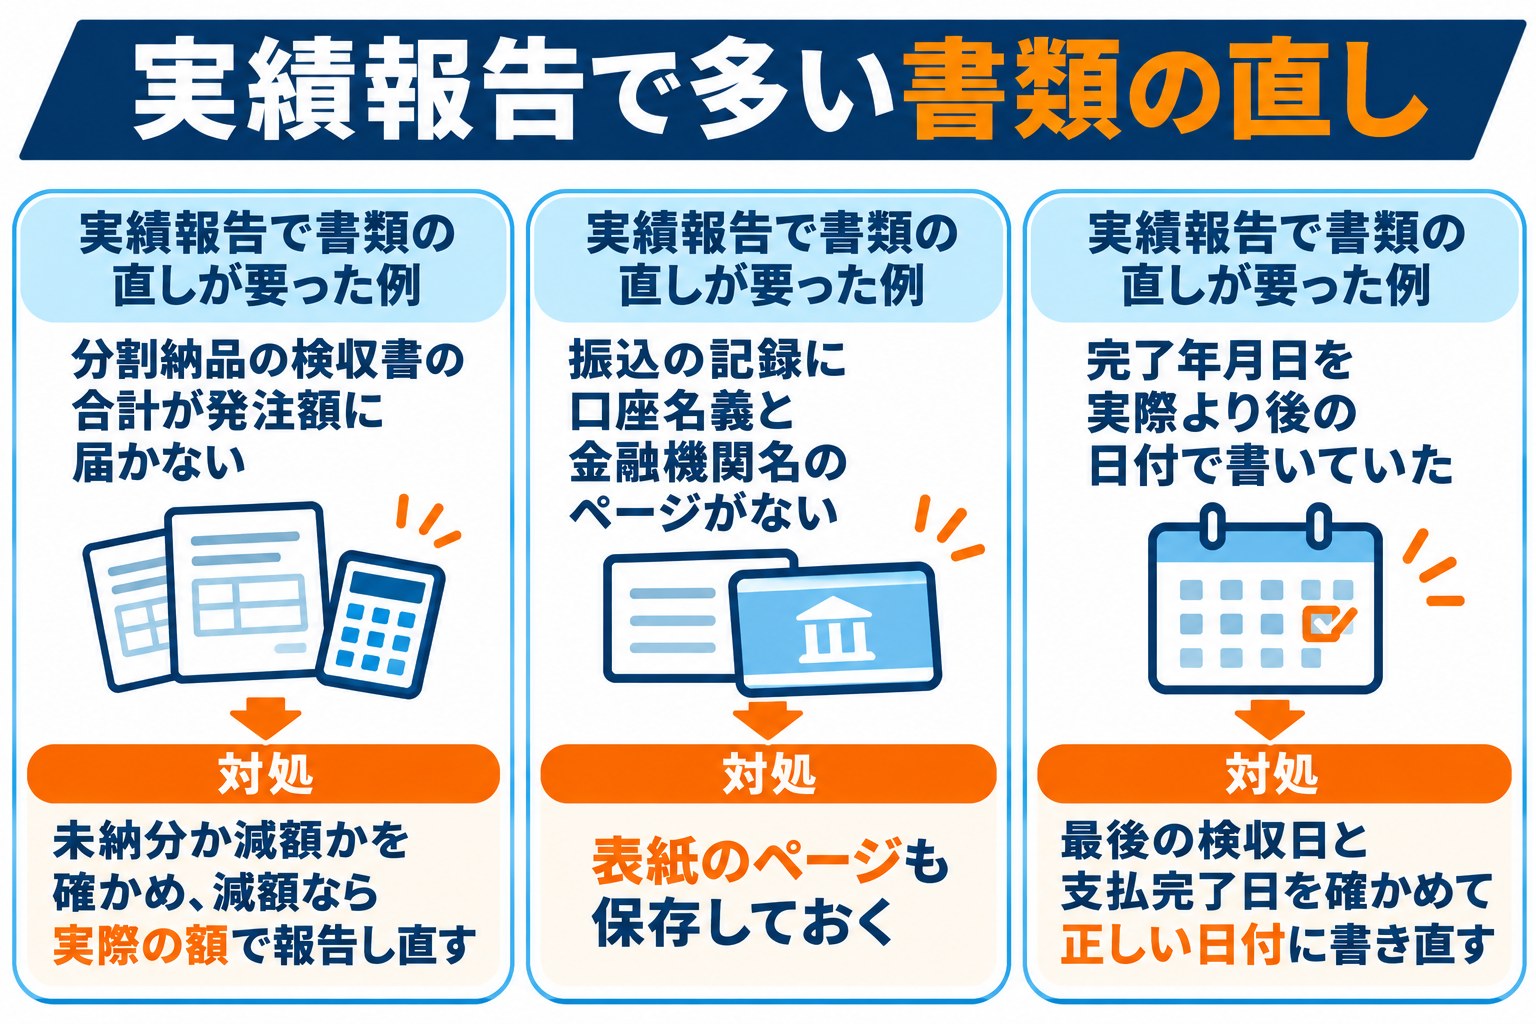
入金の時期を左右するのは、実績報告の書類がそろっているかどうかです。
実績報告は、事業の完了から30日を経過した日か完了期限日のいずれか早い日までに出す必要があります。
過去の事業再構築補助金の実績報告の支援では、次のような状況で書類の直しが必要になりました。
- ✓分割納品の検収書を合計すると、発注額に届かなかった:未納分があるのか、実際に減額で着地したのかを確かめ、減額なら実際の額で報告し直す
- ✓振込の記録はあっても、口座名義と金融機関名がわかるページが抜けていた:同じ記録の表紙のページも保存しておく
- ✓完了年月日を、完了期限より後の日付で書いていた:最後の検収日と支払完了日を確かめて書き直す
この補助金でも、見積と納品で型式や数量が違う、追加の工事で見積の内容が変わる、といったことが起きると、報告の説明が増えます。
応募申請時に計上していない経費は、交付申請時に新たに加えることも認められないため、追加の工事が見込まれる場合は申請の段階から見積に入れておきます。
入金後も返還がありうる前提で、返済を組みます
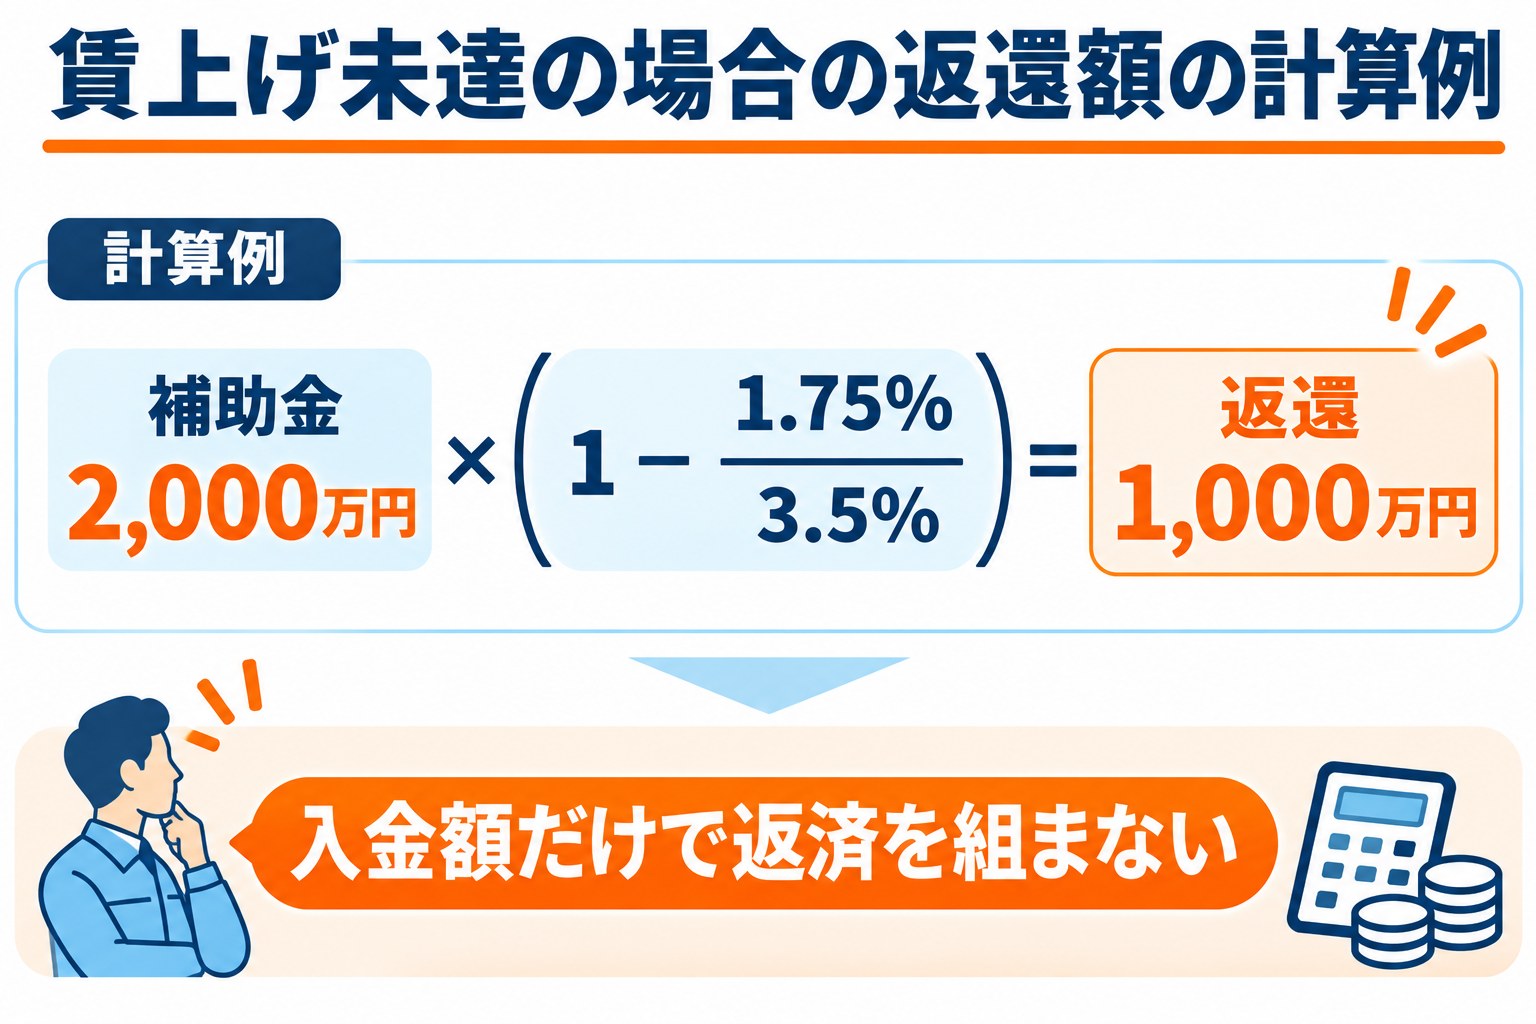
補助金が入金されたあとも、3〜5年の事業計画期間は要件の達成状況を報告します。
入金後も返還がありうるため、入金額だけを前提に借入の返済を組まないことが大切です。
例えば、1人当たり給与支給総額の目標を年平均3.5%としたのに、最終年度の年平均成長率が1.75%だった場合、補助金2,000万円なら返還額は2,000万円×(1-1.75÷3.5)=1,000万円です(説明のための例です)。
事業場内最低賃金の要件や、賃上げ特例を使った場合の要件にも、未達のときの返還の定めがあります。
補助金の資金繰りでよくある質問
Q. 申請のときに、設備代の資金を用意しておく必要がありますか?
申請の時点で設備代を支払うことはありませんが、審査では資金の調達が見込めるかが見られます。
借入を予定しているなら、申請の前に金融機関へ相談しておきます。
Q. 設備代を手形やファクタリングで支払えますか?
支払いは銀行振込の実績で確認され、手形やファクタリングなどによる支払いは対象外です。
支払時期を調整したい場合は、契約の支払条件や融資の実行時期で調整します。
Q. 補助金は課税されますか?
補助金は、支払を受けた事業年度の収入として計上し、法人税等の課税対象になります。
固定資産の取得に充てる補助金は、圧縮記帳が認められます。
資金計画からTaigenに相談できます
この補助金を使う設備投資では、補助額と同じくらい、支払いから入金までをどう支えるかが大切です。
投資額、支払いの月と額、補助金の入金見込みを並べ、金融機関と話を始める準備を一緒に整理します。
事業計画書は申請者ご自身で作成するものとされています。
Taigen株式会社は認定経営革新等支援機関として、採択158件以上・支援した補助金の総額28億円以上の実績をもとに、計画の整理と事業計画書への助言から、交付申請・実績報告の手続きまで伴走します。
料金は着手金100,000円と、採択されたときだけいただく成功報酬です。
対象になるか、補助額はいくらになるか。
まずは無料でお確かめください。