Column
財務のコラム
コラム
労働生産性の計算方法と「年平均4.0%」の考え方(省力化投資補助金)
省力化投資補助金(一般型)の労働生産性は「付加価値額(営業利益+人件費+減価償却費)÷労働者数(従業員数+役員数)」で計算します。申請には、この労働生産性を、基準年度と比べて年平均4.0%以上伸ばす3〜5年の事業計画が必要です。人を増やすと数字が下がるため、省力化で空いた人手を付加価値を生む仕事に回す計画にすることが要になります。
この記事でわかること
- 労働生産性の要件は省力化投資補助金(一般型)の基本要件
- 労働生産性の計算方法(付加価値額÷労働者数)
- 年平均4.0%の計算方法と基準年度の決め方
- 労働生産性の計算例(従業員32名・役員3名の場合)
- 補助額の計算例(従業員32名の場合)
- 申請の流れとスケジュール(第9回)
この記事では、第8回公募要領(2026年9月18日改訂版)の定義をもとに、労働生産性の計算方法、年平均4.0%の確かめ方、5年分の計算例、計画づくりで気をつけることを順に説明します。
労働生産性の要件は省力化投資補助金(一般型)の基本要件
中小企業省力化投資補助金(一般型)は、人手不足に悩む中小企業が、自社の現場に合わせた設備やシステムを導入する費用の一部を補助する制度です。補助上限は従業員数に応じて750万円から8,000万円(大幅賃上げ特例の場合は1,000万円から1億円)です。
申請するには、次の基本要件をすべて満たす3〜5年の事業計画をつくります。労働生産性はその1つ目の要件です。
- 労働生産性を年平均4.0%以上伸ばすこと
- 従業員1人当たりの給与支給総額を年平均3.5%以上増やすこと
- 事業場内の最低賃金を、地域別最低賃金より30円以上高くすること
- 従業員21名以上の場合は、一般事業主行動計画を公表すること
公募要領では、事業計画期間において毎年、基準年度と比較して労働生産性を年平均成長率4.0%以上向上させる計画を立て、採択されたらそれに取り組むことが求められています。
なお、新しい製品や市場に挑む投資であれば、新事業進出・ものづくり商業サービス補助金という別の制度もあります。この記事では、設備で今の作業を減らす省力化投資補助金(一般型)の計算方法を扱います。
労働生産性の計算方法(付加価値額÷労働者数)
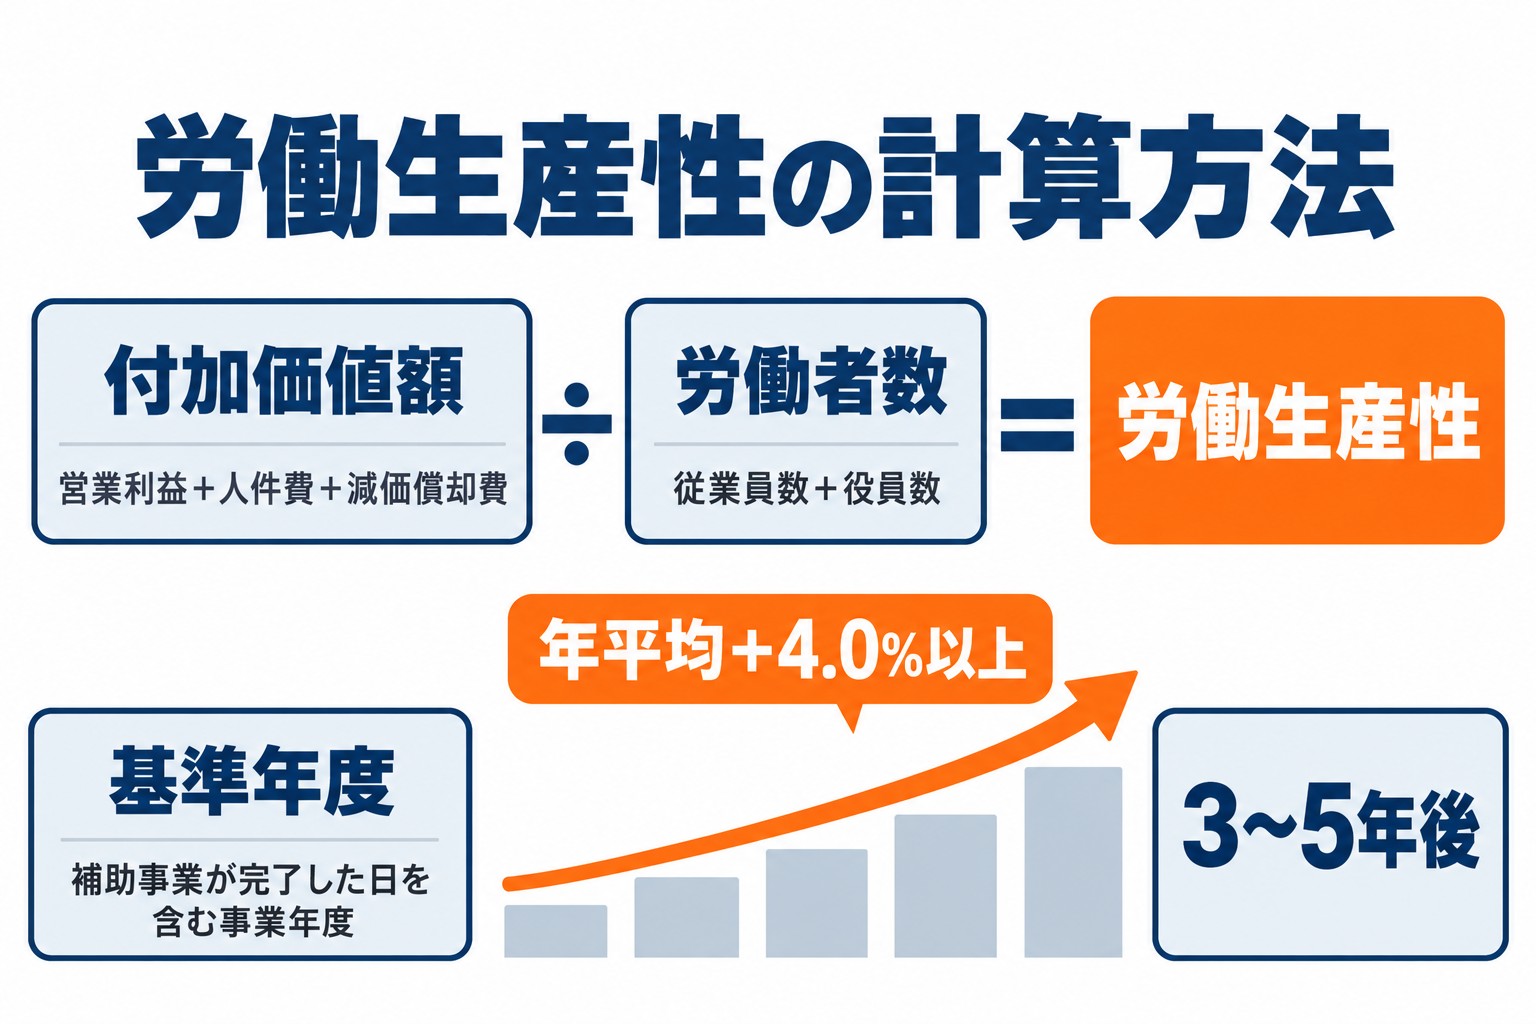
公募要領では、労働生産性を次のように定めています。
| 項目 | 計算のしかた |
|---|---|
| 付加価値額 | 営業利益+人件費+減価償却費 |
| 労働者数 | 従業員数+役員の人数(個人事業主の場合は事業主と専従者の人数を足す) |
| 労働生産性 | 付加価値額÷労働者数 |
付加価値額は「営業利益+人件費+減価償却費」
付加価値額は、会社が事業で生み出した価値の大きさを表す数字です。営業利益だけでなく、人件費と減価償却費も足して計算します。
人件費を足すため、賃上げをしても付加価値額は減りません。また、設備を入れると減価償却費が増えますが、これも付加価値額に足されます。設備投資と賃上げを進めながら伸ばしていける数字だと考えると、わかりやすくなります。
労働者数には役員も含める
割り算に使う労働者数は、従業員数に役員の人数を足したものです。補助上限を決めるときの従業員数とは数え方が違うので、注意してください。
例えば、従業員32名・役員3名の会社であれば、補助上限は従業員数の32名で決まり、労働生産性の計算では35名で割ります。
指定様式に入力すると自動で計算される
申請のときに出す事業計画書(その3)の指定様式には、営業利益や人件費などを入力する欄があります。必要な数字を入れると、労働生産性とその年平均成長率が計算されます。
ただし、様式が計算してくれるのは割り算までです。それぞれの年の営業利益や人件費をいくらと見込むのか、その根拠を書くのは申請する会社の仕事です。
年平均4.0%の計算方法と基準年度の決め方
「年平均4.0%以上」は、毎年の伸び率を平均した数字ではありません。基準年度から何年かかけて伸びた結果を、1年あたりの伸び率にならした数字(年平均成長率)です。
年平均成長率の計算式
公募要領の計算式を言葉にすると、次のとおりです。
年平均成長率(%)={(効果報告時の労働生産性÷基準年度の労働生産性)の「効果報告回数分の1乗」-1}×100
例えば、3回目の効果報告で労働生産性が基準年度の1.125倍になっていれば、1.125の3分の1乗は約1.040なので、年平均成長率は約4.0%になります。表計算ソフトでは「=(1.125)^(1/3)-1」と入力すると確かめられます。
基準年度は「補助事業が完了した日を含む事業年度」
計算の出発点になる基準年度は、申請した年ではありません。補助事業が完了した日を含む事業年度(自社の決算期)です。
事業計画の1年目は、その翌年度です。例えば3月決算の会社が2027年10月に補助事業を完了した場合、基準年度は2028年3月期、1年目は2029年3月期になります。
効果報告では、報告する時点で期末を迎えている直近の事業年度の数字を使います。決算の確定した数字で毎年確かめられる、ということです。
4.0%を続けると何倍になるか
年平均4.0%で伸び続けた場合、基準年度と比べた倍率は次のようになります。
| 事業計画の年 | 基準年度との倍率 |
|---|---|
| 1年目 | 1.04倍 |
| 2年目 | 約1.082倍 |
| 3年目 | 約1.125倍 |
| 4年目 | 約1.170倍 |
| 5年目 | 約1.217倍 |
3年計画なら3年目に約12.5%、5年計画なら5年目に約21.7%、基準年度より労働生産性が高くなっている必要があります。
自社の設備が対象になるかは、構成の段階で決まります。気になったらお気軽にご相談ください。
労働生産性の計算例(従業員32名・役員3名の場合)
ここからは、数字を置いて計算してみます。数字はすべて説明のための例です。
基準年度の労働生産性
従業員32名・役員3名(労働者数35名)の製造業の会社で、基準年度の数字が次のとおりだったとします。
| 項目(例) | 金額 |
|---|---|
| 営業利益 | 1,000万円 |
| 人件費 | 1億1,000万円 |
| 減価償却費 | 2,000万円 |
| 付加価値額(合計) | 1億4,000万円 |
| 労働生産性(÷35名) | 400万円 |
年平均4.0%を満たす目標値
基準年度の400万円から年平均4.0%で伸ばすと、各年の目標値は次のとおりです。
| 事業計画の年 | 労働生産性の目標(例) | 35名のときに必要な付加価値額(例) |
|---|---|---|
| 1年目 | 416万円 | 1億4,560万円 |
| 2年目 | 432万6,400円 | 約1億5,142万円 |
| 3年目 | 449万9,456円 | 約1億5,748万円 |
| 4年目 | 約467万9,434円 | 約1億6,378万円 |
| 5年目 | 約486万6,612円 | 約1億7,033万円 |
労働者数が35名のままなら、3年目に付加価値額を約1億5,748万円まで増やせば、年平均4.0%に届きます。
人を増やすと労働生産性は下がる
同じ会社が3年目に付加価値額を1億6,000万円まで伸ばしたとします。労働者数が35名のままなら、労働生産性は約457万円で、年平均成長率は約4.6%です。
ところが、同じ期間に3名を採用して労働者数が38名になると、労働生産性は約421万円に下がり、年平均成長率は約1.7%にとどまります。付加価値額は同じでも、割る人数が増えたぶん数字が下がるためです。
省力化投資補助金は、人手不足を設備で補う制度です。設備で作業を減らし、空いた人手を受注の増加や新しい仕事に回して付加価値額を伸ばす、という順番で計画を組むと、要件の数字と計画の中身がそろいます。
補助額の計算例(従業員32名の場合)
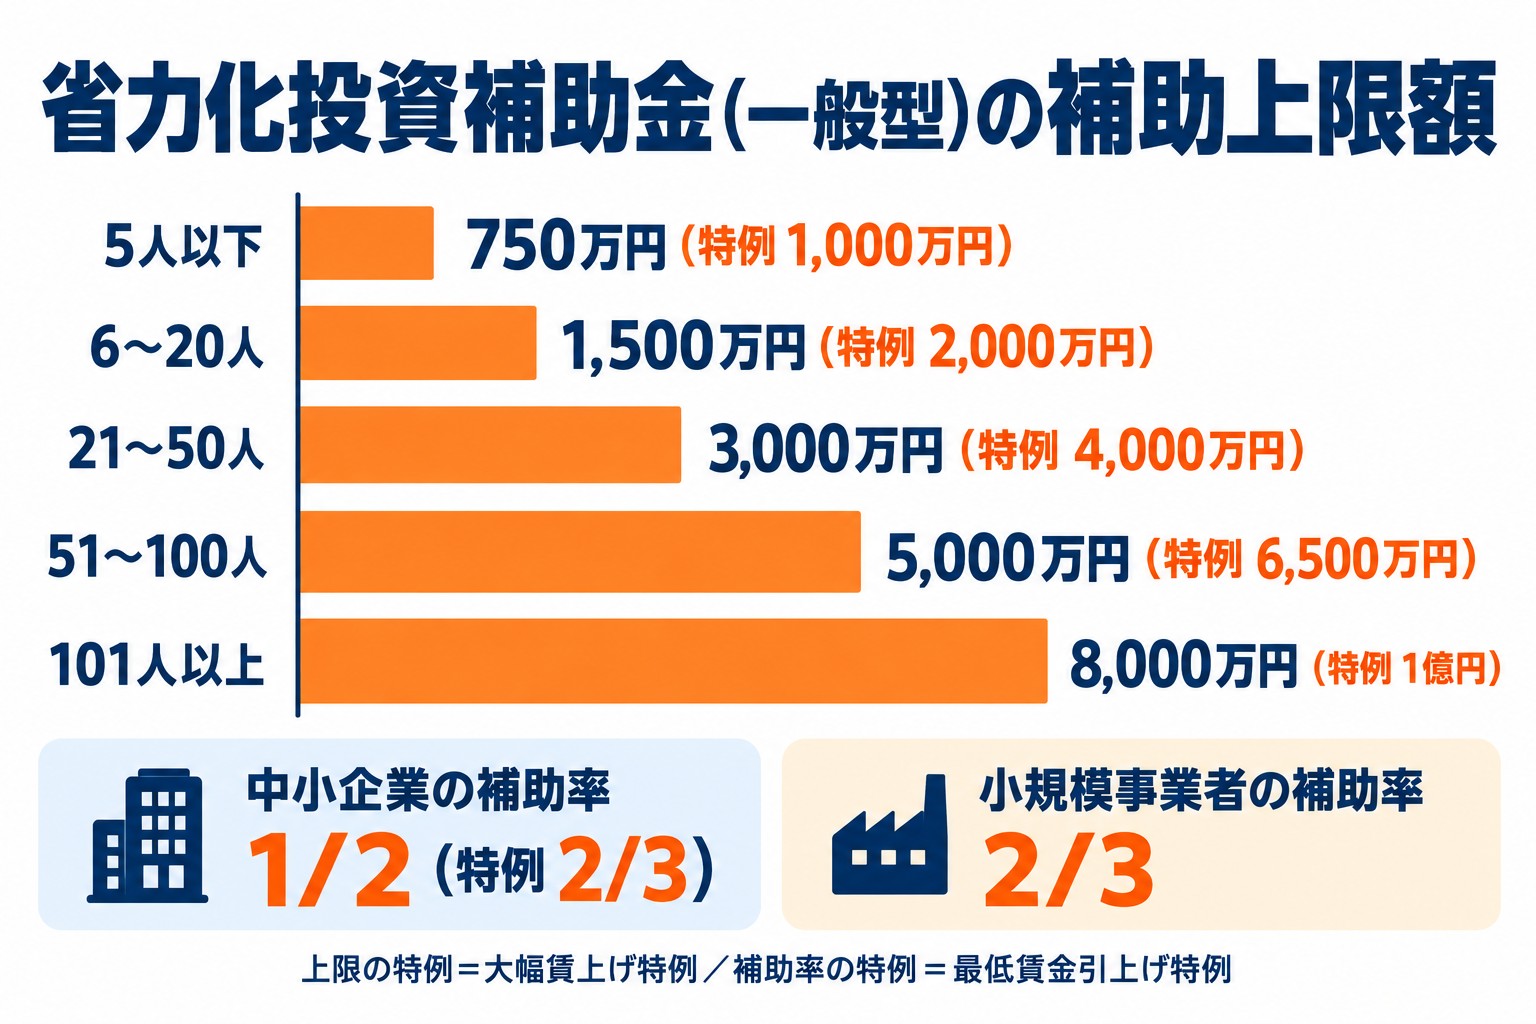
労働生産性の計算例と同じ会社が、自社の工程に合わせた設備の一式(補助の対象になる経費 3,000万円・税抜)を申請する場合の補助額を計算します。補助上限は従業員数(32名)で決まり、21〜50人の上限は3,000万円です。
| ケース(例) | 補助の対象になる経費(税抜) | 補助率 | 補助額 |
|---|---|---|---|
| 中小企業(従業員32名) | 3,000万円 | 1/2 | 1,500万円 |
| 同じ会社で最低賃金引上げ特例に当たる場合 | 3,000万円 | 2/3 | 2,000万円 |
| 小規模企業者(従業員5名) | 900万円 | 2/3 | 600万円 |
いずれも第8回公募要領に沿った計算の例です。実際の補助額は、審査を経て交付決定で認められた経費をもとに決まります。補助金は設備の導入と支払いを終えたあとに支払われるため、設備代はいったん自社で用意します。
なお、設備を入れると減価償却費が増えます。減価償却費は付加価値額に足されるため、設備投資の年は労働生産性の計算で不利になりにくい、という点も計画を立てるときの見通しになります。
申請の流れとスケジュール(第9回)
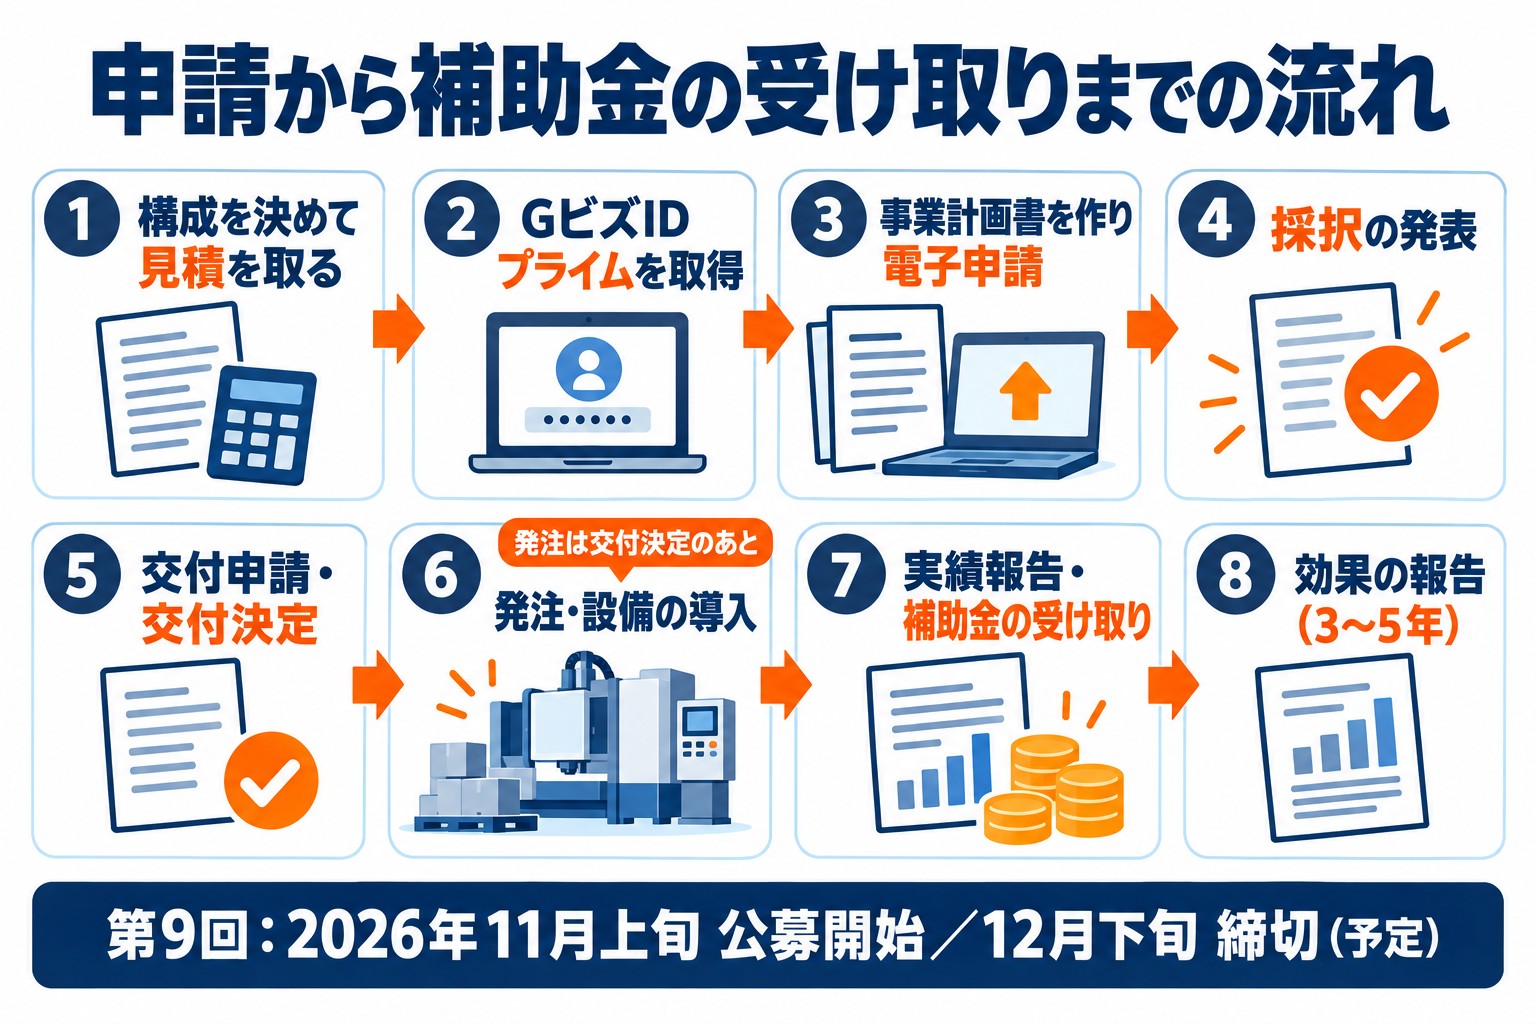
第8回は2026年10月16日に締め切られました。公式サイトでは、第9回は2026年11月上旬に公募開始、12月上旬に申請受付開始、12月下旬に締切の予定と公表されています(2026年10月30日確認)。正確な日付は公募開始のときに発表されます。
- 任せる作業と設備を決め、今の作業時間を工程ごとに測る
- 直近の決算書から、営業利益・人件費・減価償却費と労働者数を確かめる
- 設備メーカーや販売会社と構成を固め、見積書をそろえる(2者以上の相見積もりが原則)
- 減る作業時間と空いた人手の使い道から、各年の付加価値額と労働生産性を見込む
- 事業計画書をまとめ、GビズIDプライムで電子申請する
- 採択のあと交付申請をし、交付決定を受けてから発注・導入する
- 実績報告を経て補助金が支払われ、事業計画の期間(3〜5年)は毎年効果を報告する
労働生産性の見込みは、計画書の最後に数字を埋めれば済むものではありません。減る作業時間、空いた人手の使い道、増える売上や利益がつながって、はじめて根拠のある数字になります。早めに決算書の数字を確かめておくと、計画づくりが進めやすくなります。
労働生産性の計画で気をつけること
- 根拠のある数字にする:審査では「労働生産性」「1人当たり給与支給総額」などの算出根拠に妥当性があるかが見られます。付加価値額の年平均成長率が大きいことも評価の観点です。伸び率だけ高くしても、根拠がなければ評価されません。
- 人を減らして数字を作らない:主として従業員の解雇を通じて労働生産性などを操作するような事業は、補助の対象外です。省力化で空いた人手は、ほかの仕事に回す計画にします。
- 労働者数の数え方をそろえる:労働生産性は従業員数に役員の人数を足して割ります。補助上限を決める従業員数と取り違えないようにします。
- 賃上げの計画と一緒に考える:人件費は付加価値額に含まれるため、給与を上げる計画は労働生産性の計画とも整合させます。1人当たり給与支給総額の目標は、未達の場合に達成率に応じた補助金の返還を求められる要件です。
- 毎年の効果報告で確かめられる:事業計画書で示した数字は、補助事業が終わったあとも、毎年度の効果報告で伸び率の達成状況を確認されます。
労働生産性の計算でよくある質問
Q. 赤字の会社でも労働生産性の要件を満たせますか?
付加価値額は営業利益に人件費と減価償却費を足して計算するため、営業利益が赤字でも付加価値額はプラスになることがあります。基準年度と比べて年平均4.0%以上伸ばす計画が立てられれば、要件を満たす計画になります。
Q. 役員報酬は人件費に含めますか?
第8回公募要領では、付加価値額を「営業利益+人件費+減価償却費」と定め、指定様式に営業利益や人件費などを入力すると計算されるとしています。どの費目をどの欄に入れるかは、申請するときの指定様式の記入方法に従って確かめてください。
Q. 労働生産性が年平均4.0%に届かなかったら補助金を返しますか?
第8回公募要領で、未達の場合に補助金の返還を求めると書かれているのは、1人当たり給与支給総額と事業場内最低賃金(大幅賃上げ特例の要件を含む)です。労働生産性は、毎年の効果報告で達成状況が確認されます。計画どおりに取り組むことが求められる要件なので、届く見込みのある数字で計画を立てます。
Q. 個人事業主の場合、労働者数はどう数えますか?
個人事業主の場合は、従業員数に事業主と専従者の人数を足して数えます。
労働生産性の計画づくりはTaigenに無料で相談できます
労働生産性の要件は、計算式そのものより、どの作業を減らし、空いた人手で何を生み出すかという計画の中身で決まります。数字の根拠がつながっていれば、計画書も書きやすくなります。
Taigen株式会社は、採択158件・支援した補助金の総額28億円以上の実績をもとに、対象になる設備の構成の考え方から、労働生産性や賃上げの数字の組み立て、採択後の交付申請・実績報告まで伴走します。第9回に申請するかどうか迷っている段階でも、お気軽にご相談ください。
対象になるか、補助額はいくらになるか。まずは無料でお確かめください。