Column
財務のコラム
コラム
省力化投資補助金(一般型)の対象経費とは?7区分の一覧・50万円以上の条件・500万円の上限と対象外経費を解説
公開日: Taigen株式会社(認定経営革新等支援機関)
省力化投資補助金(一般型)の対象経費は、機械装置・システム構築費を必須として、運搬費・技術導入費・知的財産権等関連経費・外注費・専門家経費・クラウドサービス利用費を加えた7つの区分です。
単価50万円(税抜)以上の機械装置等を1つ以上入れることが条件です。
機械装置・システム構築費以外の経費には、総額500万円(税抜)までなどの上限があります。
この記事でわかること
- 省力化投資補助金(一般型)の対象経費は7つの区分
- 機械装置・システム構築費(必須・単価50万円以上)
- 機械装置・システム構築費以外の6つの経費と上限
- 補助の対象にならない経費(公募要領3-2)
- 補助額の計算例(対象経費から考える)
- 申請の流れとスケジュール(第9回)
この記事では、第9回公募要領(2026年11月4日公開)の原文をもとに、7つの経費区分の中身と上限、対象にならない経費、補助額の計算例、申請の流れ、計上するときに気をつけることを順に説明します。
省力化投資補助金(一般型)の対象経費は7つの区分
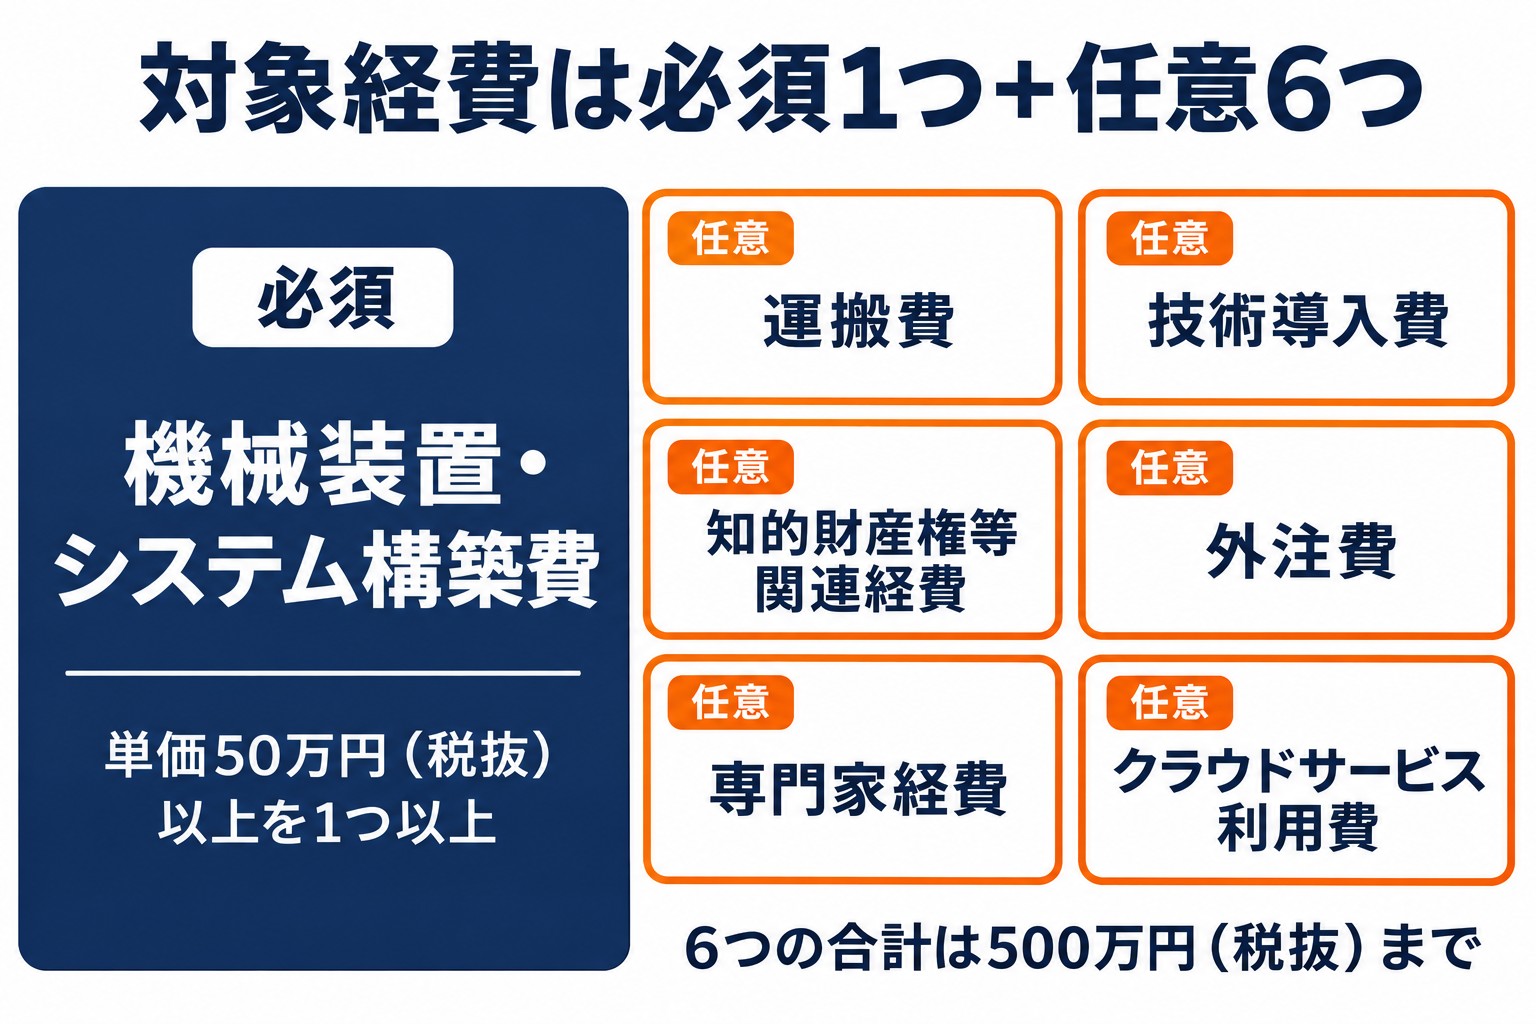
公募要領3-1は、補助の対象になる経費を、事業の対象として明確に区分でき、必要性と金額の妥当性を証拠書類で確かめられるものとしています。
7つの区分のうち、必須は機械装置・システム構築費だけです。
| 経費の区分 | 必須・任意 | 区分ごとの上限 |
|---|---|---|
| 機械装置・システム構築費 | 必須 | 単価50万円(税抜)以上の機械装置等を1つ以上 |
| 運搬費 | 任意 | 区分ごとの上限なし |
| 技術導入費 | 任意 | 補助対象経費総額(税抜)の3分の1まで |
| 知的財産権等関連経費 | 任意 | 補助対象経費総額(税抜)の3分の1まで |
| 外注費 | 任意 | 補助対象経費総額(税抜)の2分の1まで |
| 専門家経費 | 任意 | 補助対象経費総額(税抜)の2分の1まで(1日5万円まで) |
| クラウドサービス利用費 | 任意 | 区分ごとの上限なし |
さらに公募要領3-4は、機械装置・システム構築費以外の経費について、総額で500万円(税抜き)までを補助上限額とする、と定めています。
対象になるのは、交付決定を受けた日以降に契約(発注)し、補助事業実施期間内に支払いを終えた経費だけです。
契約(発注)先以外への支払いは認められません。
計画の中心は機械装置・システム構築費です。
ほかの6区分は、設備を入れて使いこなすために必要な分だけを足していく、と考えると整理しやすくなります。
機械装置・システム構築費(必須・単価50万円以上)
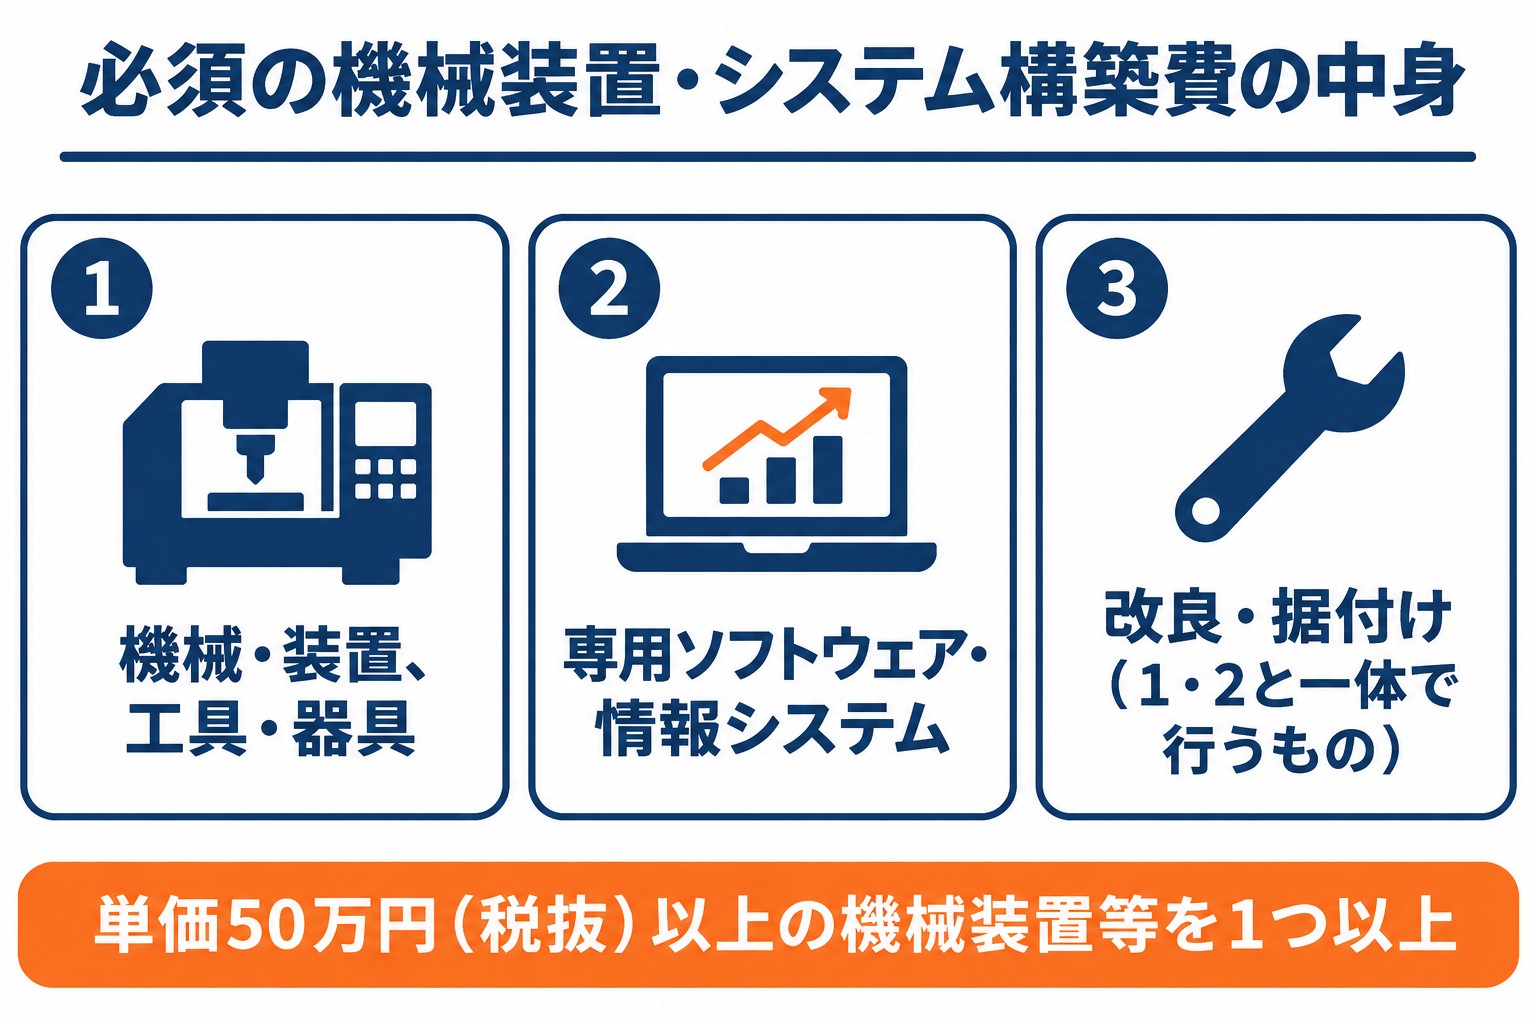
機械装置・システム構築費は、専ら補助事業のために使う機械・装置や工具・器具、専用ソフトウェア・情報システムの購入・製作・構築・借用にかかる経費です。
単価50万円(税抜)以上の機械装置等が1つ以上必要です。
この50万円には、借用(リース・レンタル)にかかる経費は含みません。
- 機械・装置、工具・器具
測定工具・検査工具、電子計算機、デジタル複合機なども含まれます。 - 専用ソフトウェア・情報システム
購入・構築・借用にかかる経費が対象です。 - 改良・据付け
上の2つと一体で行う、機能を高める改良や、設置場所への固定など軽微な据付けが対象です。
対象は、減価償却資産の耐用年数等に関する省令でいう「機械及び装置」「器具及び備品」「工具」「ソフトウェア」「電気通信施設利用権」にあたるものです。
船舶・航空機・車両及び運搬具は対象になりません。
機械装置を自社で製作する場合の部品代や、機械装置の製作を外に頼む費用も、この区分に入れます。
生産性の向上に必要で、防災性能を高める生産設備を含めることもできます。
省力化投資補助金(一般型)で入れる設備には、自社の工程に合わせた仕様(オーダーメイド性)が求められます。
本体1台の導入でも、自社の工程に合わせた仕様を説明できれば申請できます。
周辺機器を組み合わせるのは、減る作業時間を大きく示したいときの選択肢です。
システム構築費を入れる場合は、採択後に見積書に加えて、仕様書など価格の妥当性を確かめられる書類を求められることがあります。
作業ごとに積算の根拠がわかる見積書を、はじめから発注先に頼んでおけば大丈夫です。
機械装置・システム構築費以外の6つの経費と上限
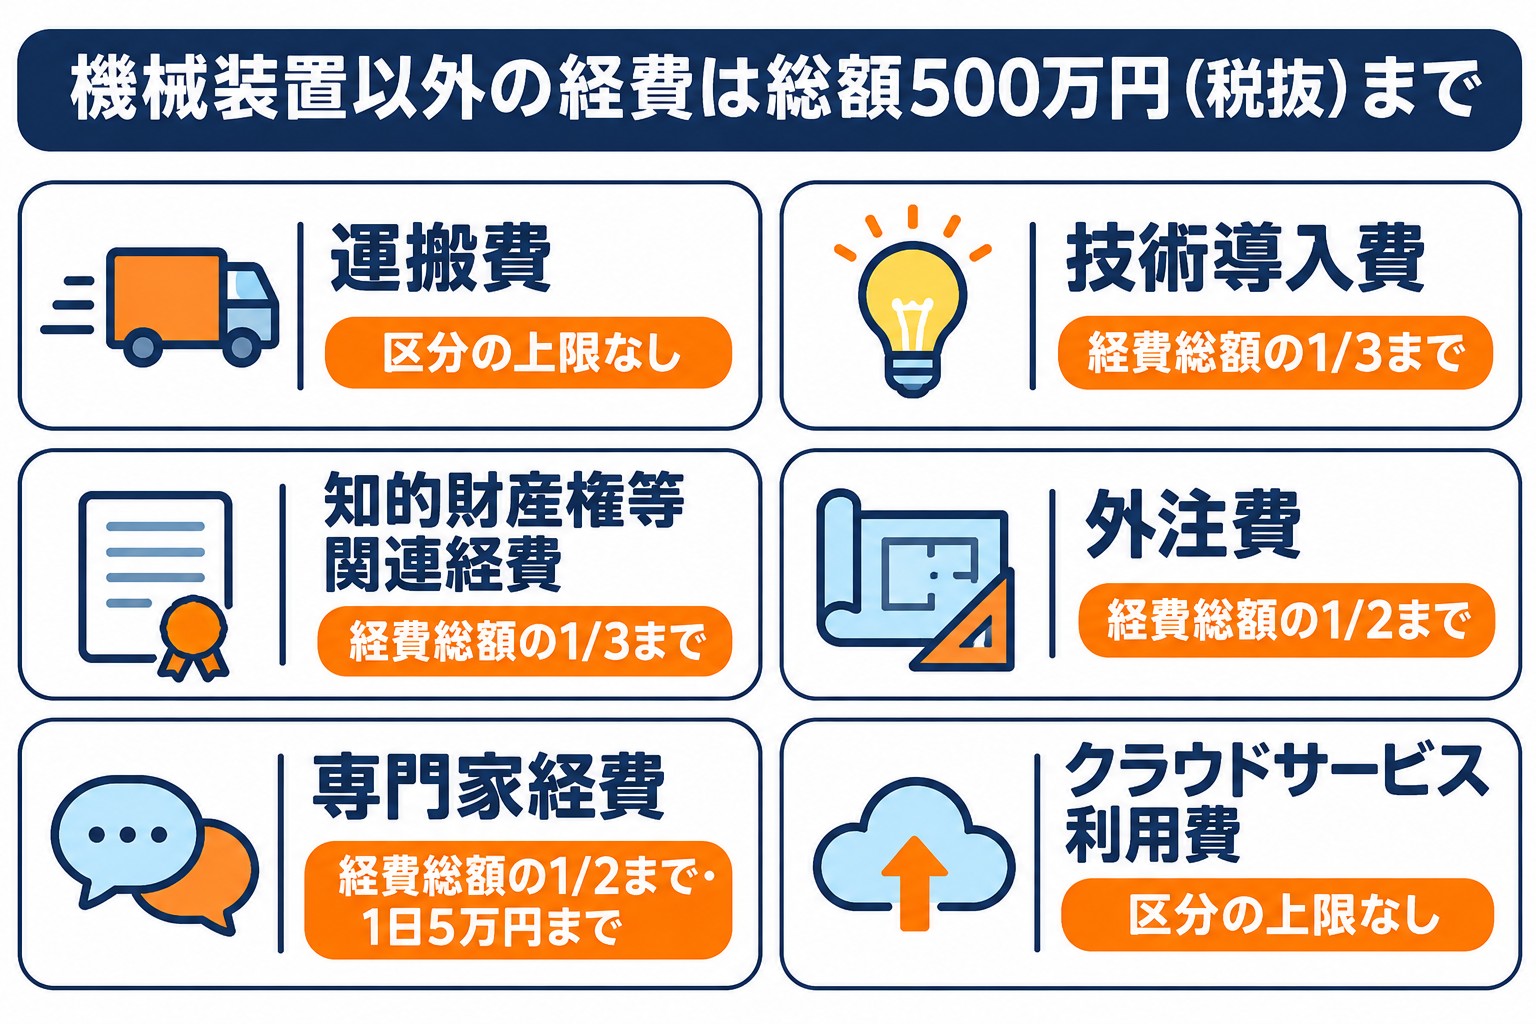
任意で入れられる経費は6つです。
機械装置・システム構築費以外の経費は、総額500万円(税抜)までです。
区分ごとの上限もあるので、表で整理します。
| 経費 | 中身 | 区分ごとの上限 |
|---|---|---|
| 運搬費 | 運搬料、宅配・郵送料など(購入した機械装置の運搬料は機械装置・システム構築費に含める) | なし |
| 技術導入費 | 事業に必要な知的財産権等の導入にかかる経費 | 補助対象経費総額の3分の1 |
| 知的財産権等関連経費 | 特許権などの取得のため弁理士に手続きを依頼する費用など | 補助対象経費総額の3分の1 |
| 外注費 | 専用設備の設計などの一部を外注する経費 | 補助対象経費総額の2分の1 |
| 専門家経費 | 事業のために依頼した専門家への謝金・国内旅費 | 補助対象経費総額の2分の1(1日5万円まで) |
| クラウドサービス利用費 | 専ら補助事業のために使うクラウドサービスの利用費 | なし |
外注費では、外注先が機械装置などを買う費用は対象になりません。
専門家経費の謝金は、大学教授・弁護士・弁理士・公認会計士・医師が1日5万円以下、大学准教授・技術士・中小企業診断士・ITコーディネータが1日4万円以下です。
技術導入費・外注費・専門家経費は、同じ支払先にあわせて払うことができません。
応募のときに事業計画書の作成を支援した者への支払いは、専門家経費の対象外です。
クラウドサービス利用費は、自社の他事業と共有するものは対象外で、パソコン・タブレット端末・スマートフォンの本体費用も入りません。
契約期間が補助事業実施期間を超える場合は、期間内の分だけが対象です。
- ✓書面で契約を結んでいるか(技術導入費・外注費)
- ✓補助事業のためだけに使うものか(クラウドサービス利用費)
- ✓同じ支払先に、技術導入費・外注費・専門家経費を重ねていないか
- ✓区分ごとの上限と、総額500万円(税抜)の上限に収まっているか
6つの経費は、機械装置・システム構築費を活かすための脇役です。
区分ごとの上限と総額500万円(税抜)の上限を表にして確かめておくと、交付申請で経費が見直される場面を減らせます。
自社の設備が対象になるかは、仕様の決め方と計画の示し方で変わります。
気になったらお気軽にご相談ください。
補助の対象にならない経費(公募要領3-2)
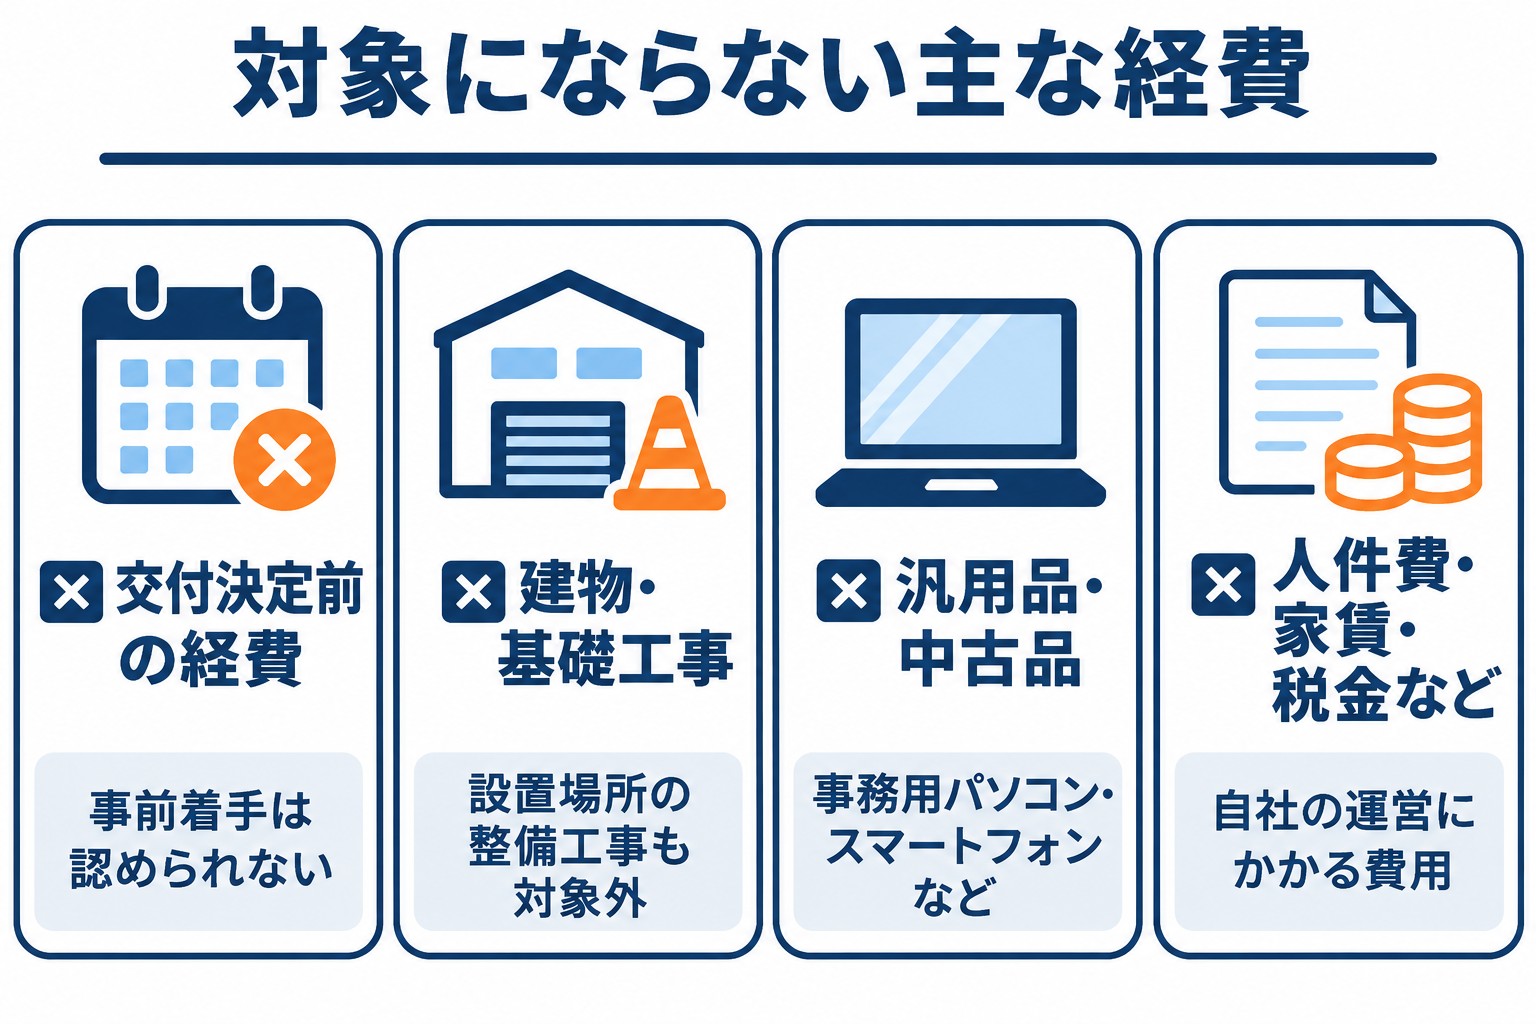
公募要領3-2には、補助の対象にならない経費が並んでいます。
応募のときの経費の大半が対象外だと、不採択になる可能性があります。
設備投資の計画で特に関わりやすいものを、4つのまとまりに分けて紹介します。
- 時期が合わないもの
交付決定前に発生した経費です。
どんな理由でも事前着手は認められません。 - 建物・工事にあたるもの
土地・建物・構築物の取得費用、建物と一体不可分の建物附属設備、設置場所の整備工事や基礎工事、ビニールハウスやコンテナなどの簡易建物です。 - 汎用品・中古品
事務用のパソコン・プリンタ・スマートフォン・タブレット端末・カメラ・家具など目的外に使えるもの(本事業でのみ使えるものを除く)と、中古品です。 - 運営費・税金など
自社の人件費・旅費、家賃、通信費、消耗品、各種保険料、支払利息、消費税等、振込手数料、補助金の書類作成・申請にかかる費用です。
車両は原則として対象外ですが、耐用年数の省令で「機械及び装置」にあたるものは対象になります。
太陽光発電のソーラーパネルなど、再生エネルギーの発電設備も対象外です。
親会社・子会社の間や、同じ役員がいる会社、同じ会社の部署の間での支払いも対象外です。
機械装置を社内で作る場合も、同じ会社の中での支払いとみなされます。
「設備は対象でも、それを置くための工事は対象外」という線引きが、いちばん迷いやすいところです。
見積書の段階で、設備本体・据付け・基礎工事を行を分けて書いてもらえば、対象になる部分をはっきり示せます。
補助額の計算例(対象経費から考える)
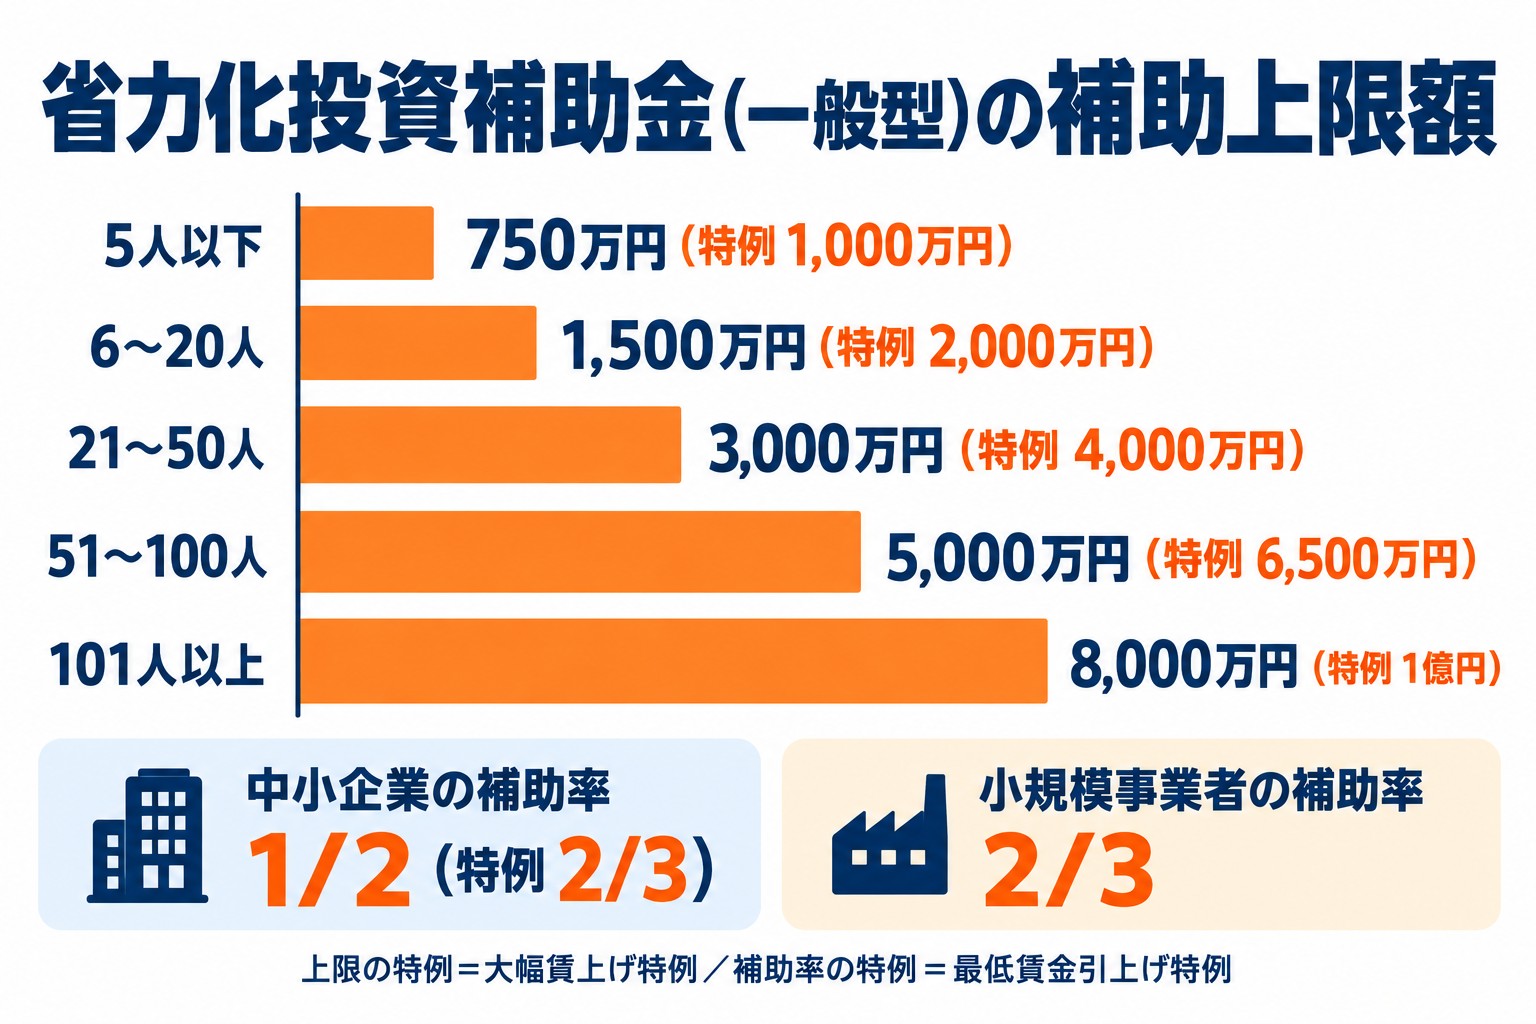
補助金額は「補助の対象になる経費(税抜)×補助率」で計算し、従業員数ごとの上限額で頭打ちになります。
補助率は中小企業1/2、小規模事業者は2/3です。
数字はすべて説明のための例です。
| ケース(例) | 経費の内訳(税抜) | 補助率 | 補助金額 |
|---|---|---|---|
| 中小企業(従業員30名) | 機械装置・システム構築費2,000万円+外注費300万円+クラウドサービス利用費100万円=2,400万円 | 1/2 | 1,200万円 |
| 同じ会社・最低賃金引上げ特例を使う場合 | 2,400万円 | 2/3 | 1,600万円 |
| 小規模事業者(従業員5名) | 機械装置・システム構築費600万円+運搬費30万円=630万円 | 2/3 | 420万円 |
1つ目の例は、機械装置・システム構築費以外の経費が400万円なので、総額500万円(税抜)の上限に収まっています。
従業員21〜50人の会社の補助上限額は3,000万円(大幅賃上げ特例で4,000万円)です。
公募要領は、交付申請額を計算するときに消費税等を補助対象経費から除くよう定めています。
見積書は税抜の金額で区分ごとに整理しておくと計算が合います。
申請の流れとスケジュール(第9回)
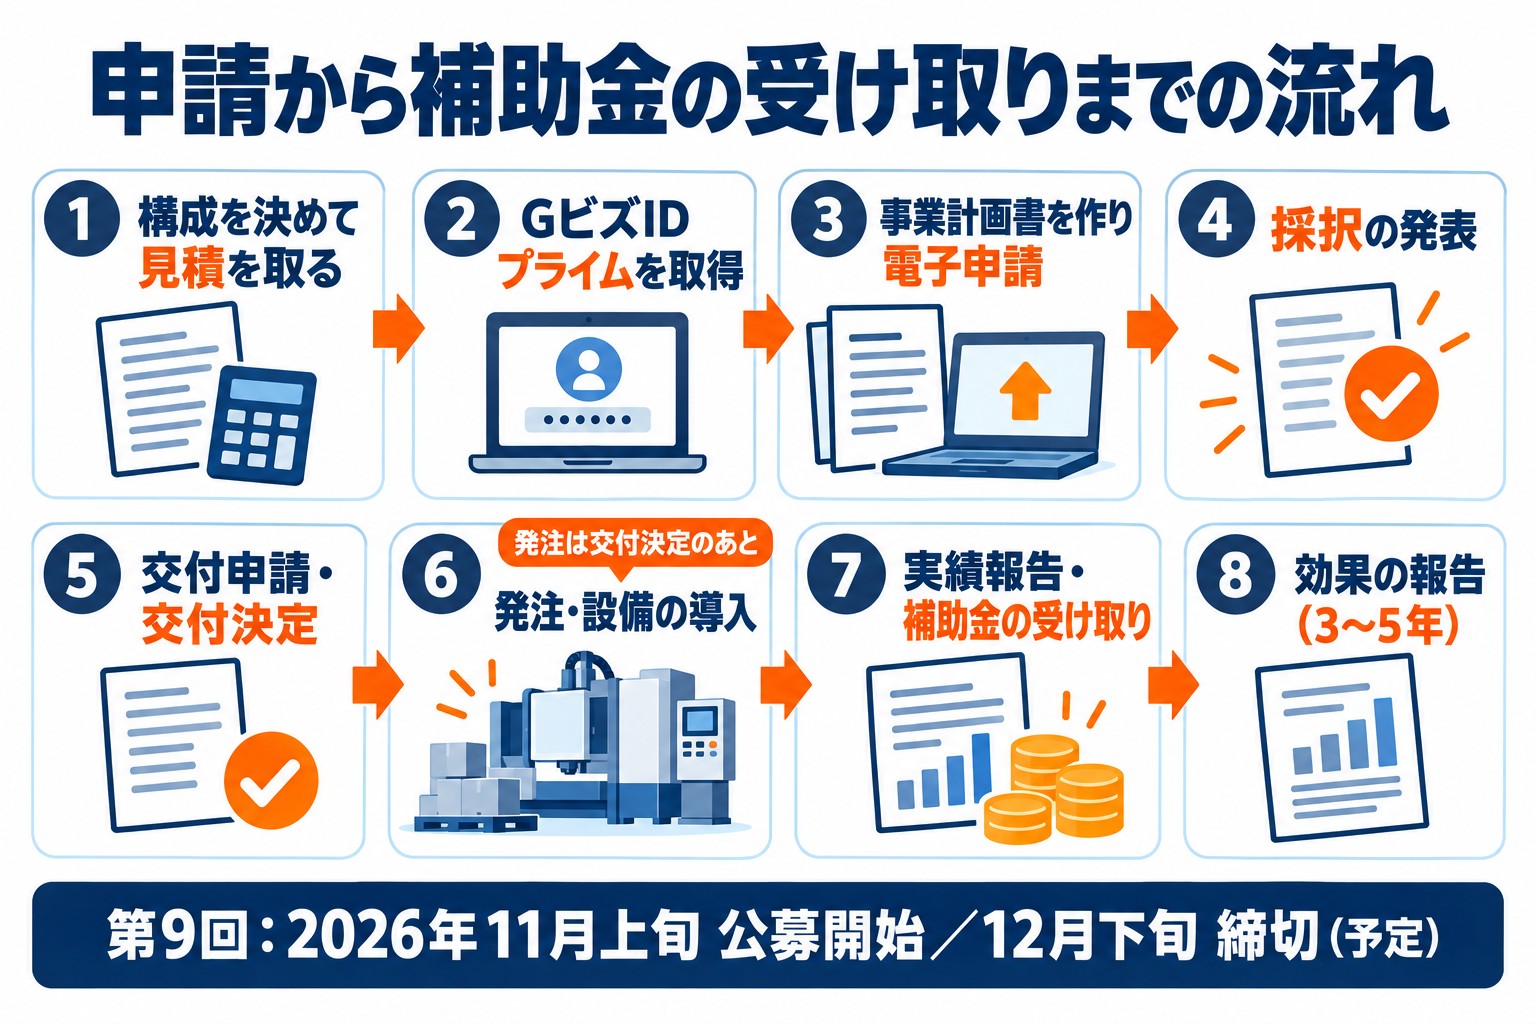
第9回は2026年11月4日に公募が始まり、申請の受付開始は12月上旬、締切は12月下旬の予定と公表されています(公式サイトで2026年11月20日確認)。
採択発表は2027年3月下旬の予定(調整中)です。
- 設備メーカーや販売会社と、自社の工程に合わせた仕様と経費の内訳を決める
- GビズIDプライムで応募申請をする
- 採択発表日から2か月後の日までに、見積書などをそろえて交付申請をする
- 交付決定のあとに発注し、納品・検収・支払いを補助事業実施期間内に終える
- 実績報告を出し、補助金額が確定して支払われる
- そのあと5年間、毎年効果を報告する
第9回の補助事業実施期間は、交付決定日から14か月以内(採択発表日から16か月後の日まで)です。
経費は、この期間内に支払いを終えたものだけが対象になります。
交付申請の手順は、省力化投資補助金の交付申請の記事でくわしく説明しています。
対象経費を計上するときに気をつけること
経費が対象になるかは、交付申請のときに事務局が改めて審査します。
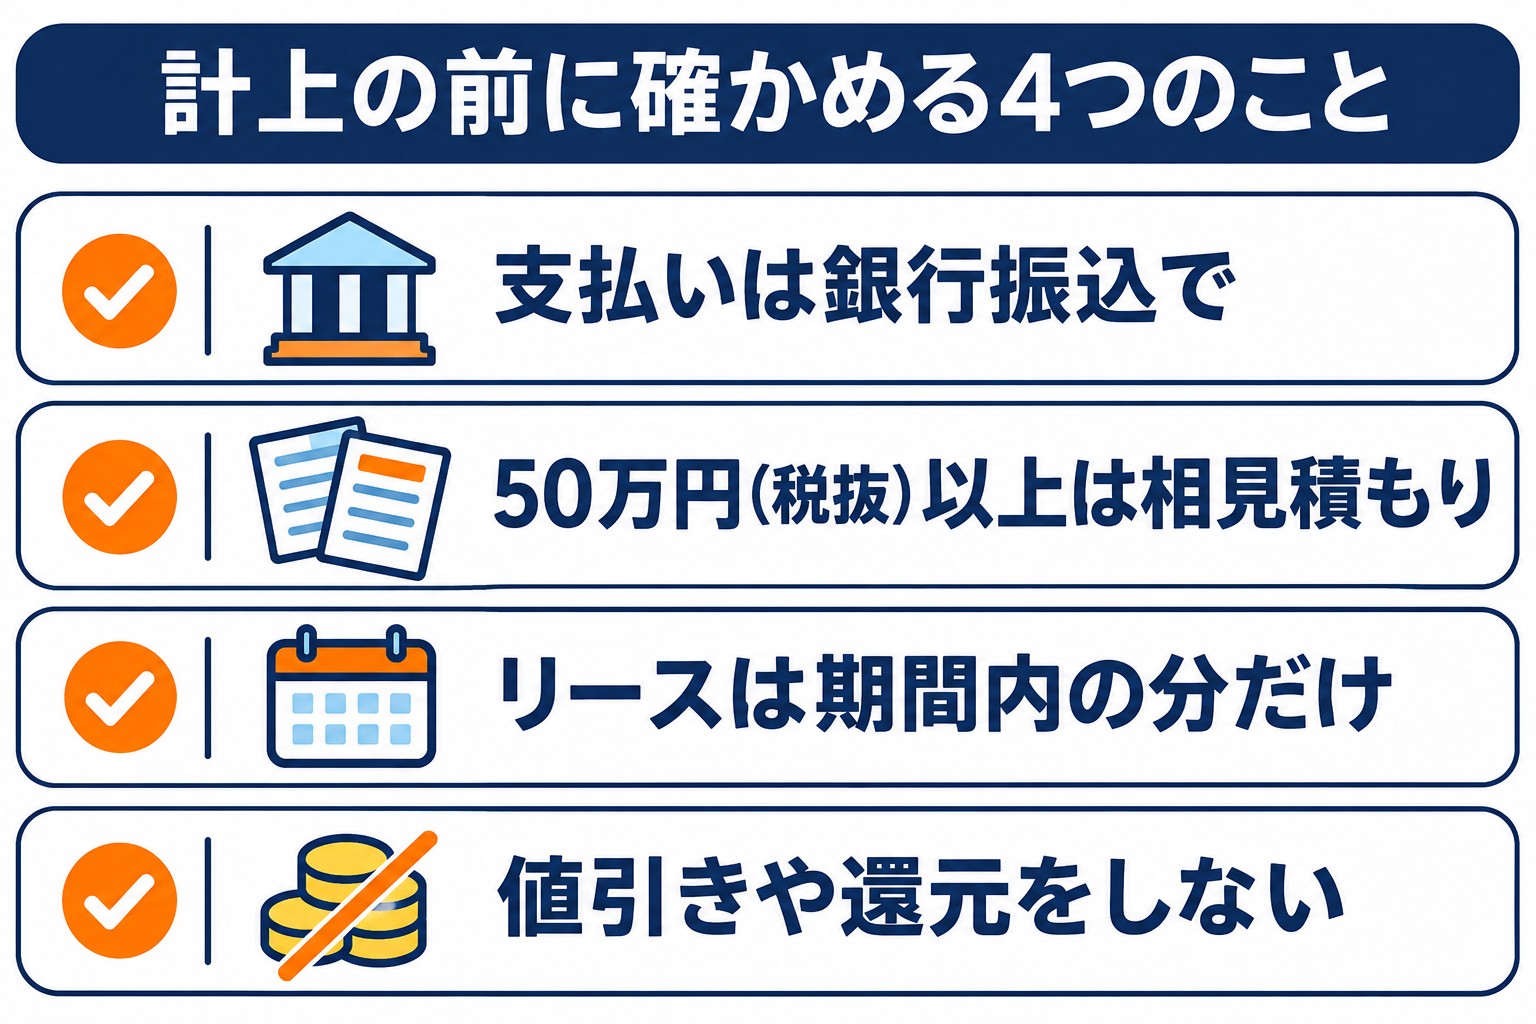
計上する前に、次の4つを確かめておくと手戻りを防げます。
- 支払いは銀行振込で
補助事業実施期間内に支払ったことを、銀行振込の実績で確かめます。
現金払いや手形払いなど、実績を確かめられないものは対象外です。 - 相見積もりをとる
発注先1件あたりの見積額の合計が50万円(税抜)以上なら、同じ条件での相見積もりが原則です。 - リースは期間内の分だけ
リース・レンタルは、交付決定後の契約で、補助事業実施期間中にかかる分だけが対象です。
対象リース会社との共同申請なら、購入費用をもとに補助を受ける方法もあります。 - 値引きや還元をしない
自己負担を減らしたり無償にしたりする売り方や、ポイント・払い戻しでの還元は、補助金交付の目的に反する行為として扱われます。
リースの共同申請を使う場合は、応募のときに申告が必要で、交付申請で取りやめることはできません。
リース料から補助金相当分が減額されていることを示すリース料軽減計算書も出します。
迷う経費は「この設備のためだけに使うか」「交付決定のあとに契約するか」「期間内に銀行振込で払えるか」の3つで見ると、ほとんど判断できます。
相見積もりの取り方は、補助金の相見積もりのルールの記事で説明しています。
よくある質問
Q. 中古の機械は対象経費になりますか。
中古品の購入費は、補助の対象になりません。
新品の機械装置等で計画を立てます。
Q. 設備を置くための基礎工事や据付けの費用は対象になりますか。
設置場所の整備工事や基礎工事は対象外です。
設置場所への固定など、機械装置の設置と一体で捉えられる軽微な据付けは、機械装置・システム構築費に入れられます。
Q. 事業計画書づくりを支援した会社への費用は、専門家経費にできますか。
できません。
応募のときに事業計画書の作成を支援した者は、専門家経費の補助対象外とされています。
Q. ソフトウェアの月額利用料は対象になりますか。
月額・年額の利用料は「借用」にはあたりません。
クラウドサービス利用費にあたると判断できる場合は、その区分で計上します。
対象経費の整理から相談したい方へ
どの経費をどの区分に入れるかで、補助額も計画の伝わり方も変わります。
Taigenは、これまで採択158件・支援した補助金の総額28億円以上の伴走支援をしてきました。
設備の仕様決めから経費の整理、交付申請、実績報告まで一緒に進めます。
対象になるか、補助額はいくらになるか。
まずは無料でお確かめください。
補助金の申請を相談したい方へ
設備投資や新しい事業の計画に、どの補助金が合うか。いくら補助されるか。60分の無料オンライン相談でお答えします。
認定経営革新等支援機関/採択158件・支援した補助金の総額28億円以上
無料相談を予約するサービス内容とよくある質問 | 料金 | 採択実績
中小企業省力化投資補助金(一般型)の設備別ガイド | 新事業進出・ものづくり商業サービス補助金の業種別ガイド
この記事を書いた人
加藤 巧海
1996年広島県生まれ。大手コンサル会社にて経営計画・資金繰り・補助金支援を経験後、上野と共にTaigen株式会社を設立。現在は取締役として、補助金申請支援の商談と、設備メーカー・販売会社との提携づくりを担当。想像力・共感力に優れ、事業者がその事業に取り組む情熱や動機をうまく聞き出し言語化。明るい性格で「加藤さんと話して挑戦する気持ちになれた」と評判。趣味はボイストレーニング。